Склад и себестоимость
Складской учёт и контроль фудкоста в ресторане с помощью техкарт
Как рассчитать фудкост ресторана, составить техкарту и выявить потери на складе. Примеры в AZN, сравнение фактической и теоретической себестоимости.
UniPOS9 мин чтения
К вопросу фудкоста владельцы ресторанов чаще всего обращаются после неудачного месяца. Зал был заполнен, продажи на кассе выглядели хорошо, однако прибыль по итогам месяца оказалась ниже ожидаемой. Как правило, средства теряются на кухне и на складе: растут закупочные цены, увеличиваются порции, портится зелень, часть операций не фиксируется. Выявить эти потери позволяют два инструмента: корректно рассчитанный фудкост и техкарта на каждое блюдо.
Все примеры ниже приведены в AZN. Цифры условные, но реалистичные для бакинского ресторана. Вы можете подставить собственные цены, порядок расчёта при этом не меняется.
Содержание
Что такое фудкост и как его рассчитать
Фудкост представляет собой долю продуктовой себестоимости в цене блюда. Иными словами, он показывает, какая часть каждого маната, оплаченного гостем, приходится на сырьё. Для одного блюда формула выглядит следующим образом:
Фудкост % = себестоимость ингредиентов ÷ цена продажи × 100
Блюдо с себестоимостью 3,55 AZN и ценой 12,00 AZN имеет фудкост 3,55 ÷ 12,00 × 100 = 29,6%.
Этот показатель рассчитывается по каждой позиции меню. Чтобы оценить положение заведения в целом, необходим фудкост за период, как правило за неделю или месяц:
Фудкост за период % = (остаток на начало + закупки − остаток на конец) ÷ выручка кухни × 100
Выражение в скобках отражает фактический расход: остаток на складе на начало периода, закупки за период и остаток по результатам инвентаризации. Результат показывает реальную стоимость продуктов, израсходованных кухней за этот период.
Единого нормативного значения фудкоста не существует. Оно зависит от концепции, меню и ценового сегмента. В качестве общего ориентира рестораны обычно ставят цель в диапазоне 25-35%. У кофе и чая доля, как правило, ниже, у мяса и морепродуктов выше. Главное определить собственный целевой показатель и ежемесячно его контролировать. Если цены в меню включают НДС (ƏDV), один раз определите, от какой цены ведётся расчёт: с НДС или без него. Впоследствии это правило не следует менять, иначе месяцы будет невозможно сравнивать между собой.
Брутто, нетто и процент отходов в техкарте
Техкарта (технологическая карта, рецептура) определяет, сколько каждого ингредиента расходуется на одну порцию. Для повара это рабочий стандарт, для владельца основа расчёта себестоимости. Без техкарт невозможно точно рассчитать фудкост. Нельзя также определить, какое количество продуктов должно быть списано со склада.
В техкарте необходимо разграничивать три понятия:
- Брутто. Вес продукта, взятого со склада, до обработки. Именно за этот вес вы платите поставщику.
- Нетто. Пригодная к использованию часть после очистки, обвалки и зачистки.
- Процент отходов. Разница между брутто и нетто, выраженная в процентах. Нетто = брутто × (1 − % отходов).
Если 15% от 0,060 кг лука приходится на шелуху и корень, нетто составит 0,051 кг. Расчёт можно вести и в обратном направлении. Если блюду требуется 0,270 кг очищенной курицы, а потери при зачистке составляют 10%, со склада необходимо взять 0,270 ÷ 0,90 = 0,300 кг. Наиболее распространённая ошибка состоит в расчёте себестоимости по нетто. В этом случае блюдо на бумаге выглядит дешевле, чем в действительности.
При жарке и варке вес также уменьшается. На себестоимость это не влияет, поскольку брутто уже оплачено. Однако это необходимо учитывать при указании выхода блюда в меню. Для заготовок, таких как соусы, тесто или бульон, создайте отдельную техкарту полуфабриката. Его себестоимость рассчитывается один раз, после чего полуфабрикат используется как ингредиент в нескольких блюдах.
Себестоимость порции куриного кебаба
Рассчитаем техкарту одной порции куриного кебаба с учётом цен. Стоимость каждой строки определяется как брутто × цена за 1 кг.
| Ингредиент | Брутто (кг) | Отходы | Нетто (кг) | Цена (AZN/кг) | Стоимость на порцию (AZN) |
|---|---|---|---|---|---|
| Филе куриного бедра | 0,300 | 10% | 0,270 | 9,00 | 2,70 |
| Лук | 0,060 | 15% | 0,051 | 1,50 | 0,09 |
| Помидор | 0,100 | 5% | 0,095 | 3,00 | 0,30 |
| Лаваш | 0,050 | 0% | 0,050 | 4,00 | 0,20 |
| Специи и соль | 0,005 | 0% | 0,005 | 20,00 | 0,10 |
| Растительное масло | 0,010 | 0% | 0,010 | 4,00 | 0,04 |
| Зелень и сумах | 0,020 | 10% | 0,018 | 6,00 | 0,12 |
| Себестоимость итого | 3,55 | ||||
| Цена продажи | 12,00 | ||||
| Фудкост | 29,6% |
На каждую порцию расходуется 3,55 AZN сырья. Валовая маржа составляет 12,00 − 3,55 = 8,45 AZN. Из неё покрываются заработная плата, аренда и коммунальные расходы, остаток составляет прибыль.
Следующий пример показывает, почему техкарту необходимо поддерживать в актуальном состоянии. Предположим, цена курицы выросла с 9,00 до 10,50 AZN/кг. Строка курицы составит 0,300 × 10,50 = 3,15 AZN. Себестоимость увеличится с 3,55 до 4,00 AZN, а фудкост вырастет до 4,00 ÷ 12,00 = 33,3%. Чтобы вернуться к уровню 29,6%, цена продажи должна составлять около 13,50 AZN (4,00 ÷ 13,50 ≈ 29,6%). Если закупочные цены не связаны с техкартами, такое изменение, как правило, обнаруживается в конце месяца, когда прибыль уже снизилась.
Размер порции имеет не меньшее значение. Если повар использует 0,350 кг курицы вместо 0,300 кг, каждая порция обходится на 0,050 × 9,00 = 0,45 AZN дороже. Фудкост снова достигает 33,3%. При 600 порциях в месяц потери только по одному блюду составляют 270 AZN.
Сравнение фактической и теоретической себестоимости
Фудкост по отдельным блюдам показывает, корректно ли установлены цены в меню. Чтобы оценить реальное положение дел на кухне, необходимо сопоставить два показателя:
- Теоретическая себестоимость. Количество проданных порций × себестоимость каждого блюда по техкарте. Именно столько было бы израсходовано, если бы все блюда готовились строго по рецептуре.
- Фактическая себестоимость. Реальный расход по данным движения склада: остаток на начало + закупки − остаток на конец.
Пример за месяц:
| Показатель | Сумма (AZN) | % от выручки кухни |
|---|---|---|
| Остаток на начало месяца | 4 200 | |
| Закупки (по накладным) | 11 800 | |
| Остаток на конец месяца (по инвентаризации) | 3 600 | |
| Фактический расход (4 200 + 11 800 − 3 600) | 12 400 | 31,0% |
| Выручка кухни | 40 000 | 100% |
| Теоретическая себестоимость (по техкартам) | 11 200 | 28,0% |
| Расхождение (потери) | 1 200 | 3,0% |
| в том числе: списания с указанием причины | 450 | 1,1% |
| в том числе: необъяснённое расхождение | 750 | 1,9% |
Меню рассчитано на фудкост 28%, а месяц закрылся с показателем 31%. Разница в 1 200 AZN представляет собой потери. Из них 450 AZN списаны с указанием причины: порча продуктов, питание персонала, бой посуды. Остальные 750 AZN объяснения не имеют. Именно с этой суммы следует начинать проверку.
Аналогичную проверку можно провести по отдельному ингредиенту. Курица: на начало месяца 40 кг, закуплено 180 кг, на конец месяца 30 кг. Фактический расход составляет 40 + 180 − 30 = 190 кг. По техкарте 600 проданных порций кебаба требуют 600 × 0,300 = 180 кг. Разница в 10 кг соответствует 10 × 9,00 = 90 AZN. Теперь причину можно установить предметно: перевложение, порча или недопоставка.
Проверять весь склад одновременно не требуется. Основную часть затрат, как правило, формируют несколько позиций: мясо, курица, рыба, сыр, сливочное масло, алкоголь. В первую очередь сравните фактический и теоретический расход по этим 10-15 позициям. Если расхождение ежемесячно возникает по одному и тому же продукту, это не случайность. Обычно причина в одном из трёх: техкарта не соответствует реальной практике кухни, не соблюдается стандарт порций или существуют проблемы на этапе приёмки.
Небольшое расхождение возникает в любом ресторане: погрешность весов, пробы, обрезки при разделке. Важно не само наличие расхождения, а его величина и динамика. Если оно увеличивается от месяца к месяцу, в рабочих процессах произошёл сбой.
Основные источники потерь
Разница между теоретической и фактической себестоимостью обычно складывается из нескольких известных источников:
- Перевложение. Порции формируются на глаз, весы не используются, отсутствуют мерные половники и стандартная посуда. Как показано выше, 50 граммов на тарелку в месяц оборачиваются потерями в сотни манатов.
- Порча и отходы. Просроченные продукты, неправильно хранившаяся зелень, избыточные заготовки. Если они не списываются с указанием причины, то попадают в необъяснённое расхождение.
- Неоформленные комплименты. Десерт постоянному гостю, питание персонала, чай для знакомых. Любая позиция, не проведённая через кассу как комплимент, уходит со склада, но не отражается в продажах.
- Хищения. Это неприятная тема, однако на практике такое случается. Без регулярной инвентаризации выявить недостачу мяса, алкоголя или сливочного масла практически невозможно.
- Ошибки при приёмке. В накладной указано 20 кг, поставлено 18 кг, взвешивание не проводилось. Оплачиваются 20 кг, а на склад поступает 18 кг.
- Устаревшие цены. Поставщик повысил цену, а в техкарте осталась прежняя. Это не прямая потеря, однако теоретическая себестоимость перестаёт отражать реальное положение.
- Ошибки учёта. Не внесённая накладная, дважды проведённая закупка, неверная единица измерения (коробка вместо килограмма). Это не реальные потери, но они искажают показатели и скрывают действительные проблемы.
Организация складского учёта
Фудкост не рассчитывается однократно. Это регулярный рабочий процесс. Приведённый ниже порядок подходит как для небольшого кафе, так и для ресторана с несколькими филиалами:
- Составьте техкарты на всё меню. В них должны быть указаны брутто, процент отходов и единицы измерения. Компоненты, которые используются в нескольких блюдах, например соусы и тесто, выделите в полуфабрикаты.
- Принимайте товар по приходным накладным. Каждая поставка фиксируется с указанием количества, цены и поставщика. Взвешивайте товар и сверяйте его с накладной. Корректно настройте единицы фасовки, чтобы «1 коробка» пересчитывалась на складе в нужное количество килограммов или штук.
- Оформляйте списания с указанием причины. Порча, истечение срока годности, бой, питание персонала. Когда у каждого списания указана причина, необъяснённое расхождение сокращается и источник проблемы становится очевиден.
- Проводите комплименты через кассу. Это обеспечивает соответствие между складским расходом и продажами.
- Регулярно проводите инвентаризацию. Дорогие и скоропортящиеся позиции проверяйте еженедельно, остальные ежемесячно. Проводите подсчёт всегда в одно и то же время, например после закрытия заведения.
- Оформляйте перемещения. Продукты, передаваемые с основного склада на кухню или в бар, должны проводиться как перемещение. В противном случае на одном складе возникнет излишек, а на другом недостача.
- Учитывайте производство. При изготовлении полуфабриката ингредиенты списываются со склада, а готовый полуфабрикат приходуется.
- Ежемесячно пересматривайте цены меню. Проверяйте фудкост наиболее продаваемых блюд и блюд с дорогими ингредиентами. При росте себестоимости измените цену, размер порции или рецептуру.
Значительную часть этой работы можно вести в Excel. Однако с ростом объёма продаж ручное списание каждой порции, обновление цен и сверка результатов инвентаризации требуют значительного времени. Поэтому при выборе кассовой системы для ресторана наличие складского модуля следует проверить в первую очередь.
Складской учёт в UniPOS
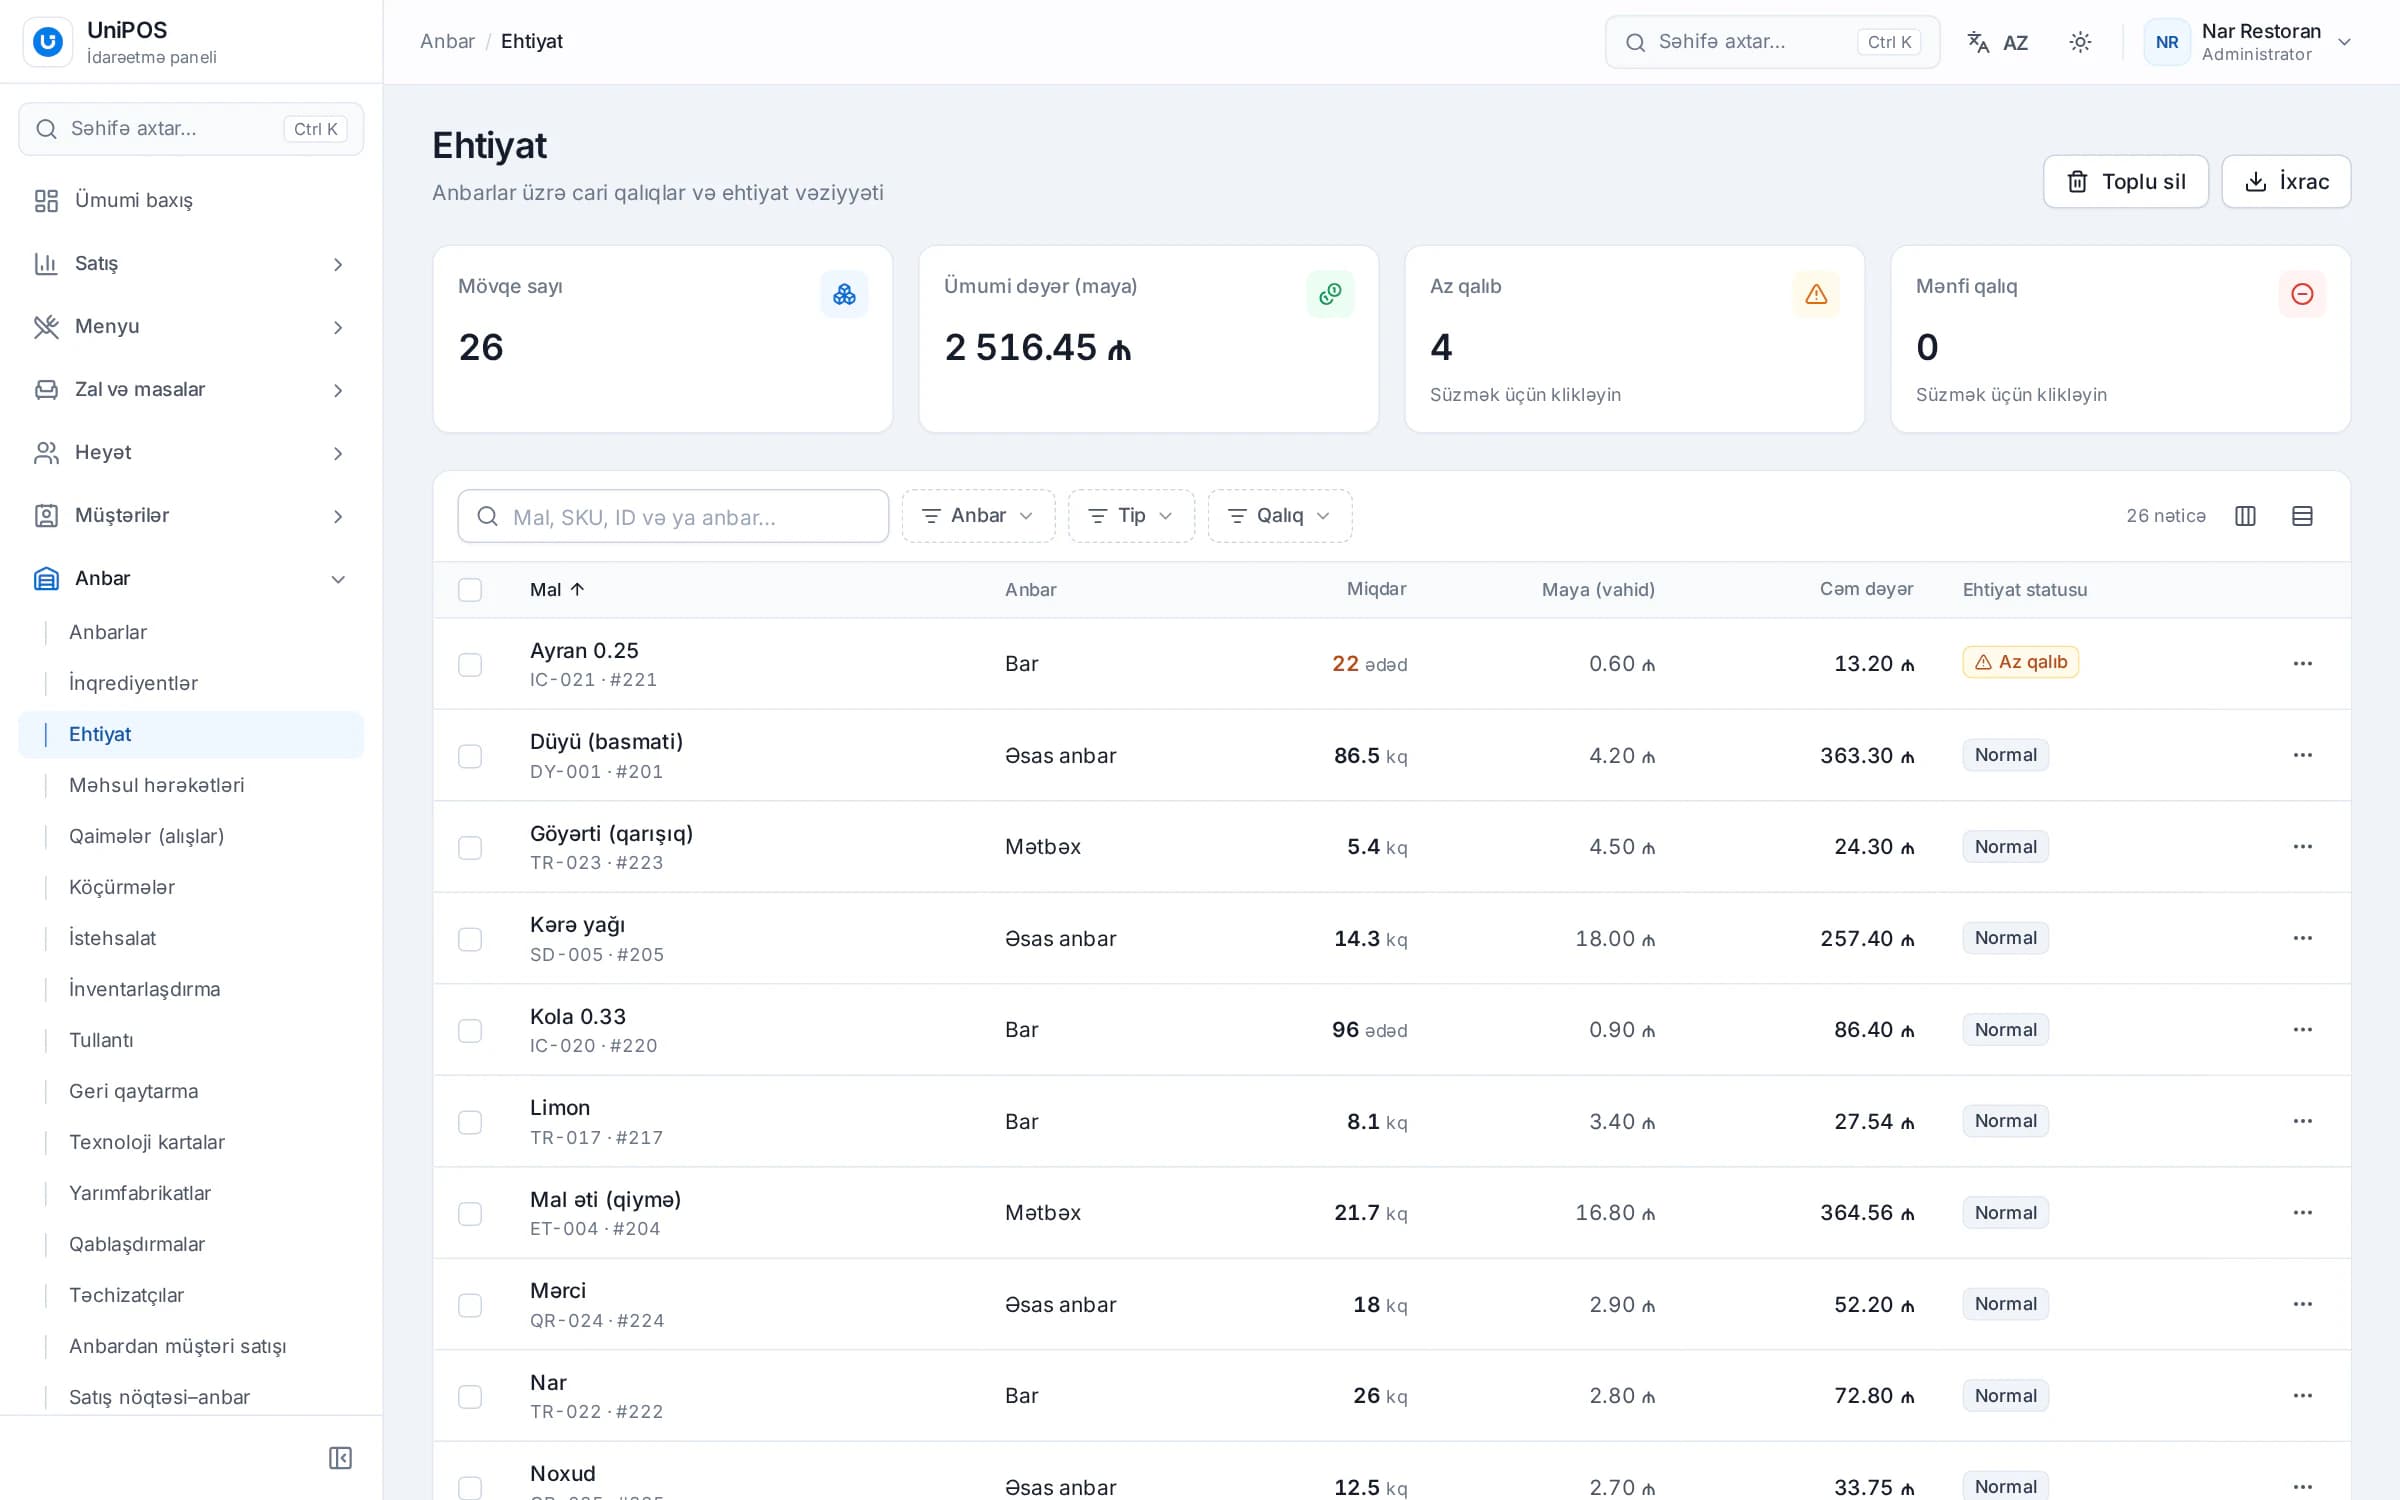
В UniPOS складской учёт ведётся не на кассе, а в панели управления, которая открывается в браузере. Касса фиксирует продажи и комплименты, а ингредиенты проданных блюд списываются со склада по техкартам. Кассир складскими операциями не занимается. Владелец или кладовщик контролирует все движения товаров в одном месте.
Среди отчётов отчёт по себестоимости рецептов показывает, себестоимость каких блюд выросла. Отчёт о прибыли объединяет доходы, расходы и маржу. Подробная информация представлена на странице складского учёта.
В приложении UniPOS Manager владельцу доступны полный складской раздел и виджет оповещений об остатках. Приложение также показывает реальную себестоимость и маржу позиций меню на основе техкарт и закупочных цен, убыточные позиции выделяются отдельно. Это позволяет контролировать остатки и себестоимость, не находясь в заведении.
В UniPOS Manager (Android) в качестве отдельно подключаемого модуля доступен AI-ассистент. Ему можно задать вопрос об остатках на складе, в том числе о заканчивающихся товарах, о продажах и расходах текстом или голосом, например: «Какие товары заканчиваются?». Ассистент работает только в режиме чтения: он анализирует и поясняет данные, но ничего не изменяет в системе, а ключевые показатели рекомендуется сверять с отчётами. Кроме того, каждое утро и в конце рабочего дня в Telegram может направляться сводка с ключевыми показателями, вопросами, требующими внимания, и рекомендацией; для управляющего, кладовщика и бухгалтера предусмотрены отдельные типы отчётов.
Ваш фудкост в цифрах
В ходе демонстрации мы вместе с вами составим в UniPOS техкарты для нескольких блюд вашего меню и покажем работу складского учёта на реальном примере.
Запросить бесплатное демо