Stok ve maliyet
Restoranda stok takibi ve reçete kartıyla gıda maliyeti kontrolü
Restoranda gıda maliyeti hesaplama, reçete kartı, brüt ve net ağırlık, gerçek ve teorik maliyet ile stok kayıplarının kaynakları. AZN ile hesaplama örnekleri.
UniPOS9 dk okuma
Restoranlarda stok takibi çoğu zaman beklenenden zayıf geçen bir ayın ardından gündeme gelir. Salon doludur, kasadaki satışlar iyi görünür, ancak ay sonunda kâr beklenenin altında kalır. Kayıp genellikle mutfakta ve depoda oluşur: malzeme alış fiyatları artar, porsiyonlar büyür, yeşillik bozulur, bazı hareketler kayda geçirilmez. Bu kayıpları görünür kılmak için iki araç gerekir: doğru hesaplanmış gıda maliyeti (food cost) oranı ve her yemek için bir reçete kartı.
Aşağıdaki örneklerde tutarlar AZN cinsindendir. Rakamlar temsilîdir, ancak Bakü piyasası için gerçekçidir. Kendi fiyatlarınızı esas alabilirsiniz; hesaplama yöntemi değişmez.
İçindekiler
Gıda maliyeti nedir ve nasıl hesaplanır
Gıda maliyeti, bir yemeğin satış fiyatının ne kadarının malzemeye harcandığını gösterir. Başka bir deyişle, misafirin ödediği her manatın hangi bölümünün hammaddeye gittiğini ifade eder. Tek bir yemek için formül şöyledir:
Gıda maliyeti % = malzeme maliyeti ÷ satış fiyatı × 100
Malzeme maliyeti 3,55 AZN olan ve 12,00 AZN'ye satılan bir yemeğin gıda maliyeti 3,55 ÷ 12,00 × 100 = %29,6'dır.
Bu oran menüdeki her ürün için ayrı ayrı hesaplanır. İşletmenin genel durumunu değerlendirmek için ise oranın belirli bir dönem, yani hafta veya ay bazında hesaplanması gerekir:
Dönemsel gıda maliyeti % = (dönem başı stok + alımlar − dönem sonu stok) ÷ mutfak satışları × 100
Parantez içindeki ifade gerçek tüketimdir: dönem başında depoda bulunan stok, dönem içinde yapılan alımlar ve sayımda kalan miktar. Sonuç, o dönemde mutfakta kullanılan hammaddenin gerçek değerini gösterir.
Normal kabul edilen gıda maliyeti için herkese uyan tek bir oran yoktur. Bu oran konsepte, menüye ve fiyat segmentine bağlıdır. Genel bir gösterge olarak restoranlar çoğunlukla %25-35 aralığını hedefler. Kahve ve çayda oran genellikle daha düşük, et ve deniz ürünlerinde ise daha yüksektir. Önemli olan kendi hedefinizi belirlemek ve her ay takip etmektir. Menü fiyatlarınız KDV (Azerbaycan'da ƏDV) içeriyorsa, hesaplamanın KDV dahil mi yoksa hariç mi yapılacağına bir kez karar verin. Bu kuralı sonradan değiştirmeyin; aksi halde ayları birbiriyle karşılaştırmak mümkün olmaz.
Reçetede brüt ağırlık, net ağırlık ve fire
Reçete kartı (standart reçete, teknik kart), bir porsiyonda her malzemeden ne kadar kullanıldığını belirler. Aşçı için çalışma standardı, işletme sahibi için ise maliyet hesabının temelidir. Reçete olmadan gıda maliyeti doğru hesaplanamaz. Depodan ne kadar ürün düşülmesi gerektiği de belirlenemez.
Her reçetede üç kavram birbirinden ayrılmalıdır:
- Brüt ağırlık. Depodan alınan, işlenmemiş ağırlık. Tedarikçiye ödeme bu ağırlık üzerinden yapılır.
- Net ağırlık. Soyma, kemik ayıklama ve temizlikten sonra kalan kullanılabilir kısım.
- Fire oranı. Brüt ile net arasındaki farkın yüzde olarak ifadesi. Net = brüt × (1 − fire oranı).
0,060 kg soğanın %15'i kabuk ve kökten oluşuyorsa net ağırlık 0,051 kg olur. Hesaplama tersinden de yapılabilir. Yemek için 0,270 kg temizlenmiş tavuk gerekiyorsa ve temizlikte %10 fire varsa, depodan 0,270 ÷ 0,90 = 0,300 kg alınmalıdır. En sık yapılan hata, maliyetin net ağırlıkla hesaplanmasıdır. Bu durumda yemek kâğıt üzerinde olduğundan daha ucuz görünür.
Izgara, kızartma ve haşlama sırasında da ağırlık azalır. Bu durum maliyeti değiştirmez, çünkü brüt ağırlığın bedeli zaten ödenmiştir. Ancak menüde belirtilen porsiyon gramajı açısından dikkate alınmalıdır. Sos, hamur, et suyu gibi önceden hazırlanan bileşenler için ayrı bir yarı mamul reçetesi oluşturun. Maliyeti bir kez hesaplanır, ardından birkaç yemekte malzeme olarak kullanılır.
Bir porsiyon tavuk kebabın maliyeti
Bir porsiyon tavuk kebabın reçete kartını fiyatlarıyla birlikte hesaplayalım. Her satırın maliyeti brüt ağırlık × kilogram fiyatı olarak bulunur.
| Malzeme | Brüt (kg) | Fire | Net (kg) | Fiyat (AZN/kg) | Porsiyon maliyeti (AZN) |
|---|---|---|---|---|---|
| Tavuk but fileto | 0,300 | %10 | 0,270 | 9,00 | 2,70 |
| Soğan | 0,060 | %15 | 0,051 | 1,50 | 0,09 |
| Domates | 0,100 | %5 | 0,095 | 3,00 | 0,30 |
| Lavaş | 0,050 | %0 | 0,050 | 4,00 | 0,20 |
| Baharat ve tuz | 0,005 | %0 | 0,005 | 20,00 | 0,10 |
| Bitkisel yağ | 0,010 | %0 | 0,010 | 4,00 | 0,04 |
| Yeşillik ve sumak | 0,020 | %10 | 0,018 | 6,00 | 0,12 |
| Toplam malzeme maliyeti | 3,55 | ||||
| Satış fiyatı | 12,00 | ||||
| Gıda maliyeti | %29,6 |
Her porsiyonda malzemeye 3,55 AZN harcanır. Geriye 12,00 − 3,55 = 8,45 AZN brüt marj kalır; personel maaşları, kira ve faturalar bu tutardan karşılanır, kalan kısım kârdır.
Bu tablonun neden güncel tutulması gerektiğini bir örnekle gösterelim. Tavuğun kilogram fiyatının 9,00 AZN'den 10,50 AZN'ye çıktığını varsayalım. Tavuk satırı 0,300 × 10,50 = 3,15 AZN olur. Toplam maliyet 3,55 AZN'den 4,00 AZN'ye yükselir, gıda maliyeti ise 4,00 ÷ 12,00 = %33,3'e çıkar. %29,6 seviyesine dönmek için satış fiyatının yaklaşık 13,50 AZN olması gerekir (4,00 ÷ 13,50 ≈ %29,6). Alış fiyatları reçeteye bağlı değilse, bu değişiklik genellikle ay sonunda, kâr düştükten sonra fark edilir.
Porsiyon büyüklüğü de en az fiyat kadar önemlidir. Aşçı 0,300 kg yerine 0,350 kg tavuk kullanırsa, porsiyon başına 0,050 × 9,00 = 0,45 AZN ek maliyet oluşur. Oran yine %33,3'e ulaşır. Ayda 600 porsiyon satıldığında bu, tek bir yemekte aylık 270 AZN kayıp anlamına gelir.
Gerçek ve teorik maliyetin karşılaştırılması
Yemek bazında gıda maliyeti, menü fiyatlarının doğru belirlenip belirlenmediğini gösterir. Mutfaktaki gerçek durumu değerlendirmek için ise iki rakamın karşılaştırılması gerekir:
- Teorik maliyet. Satılan porsiyon sayısı × her yemeğin reçete maliyeti. Tüm yemekler reçeteye tam uygun hazırlansaydı harcanacak tutardır.
- Gerçek maliyet. Stok hareketlerine dayanan fiili tüketim: dönem başı stok + alımlar − dönem sonu stok.
Bir aylık örnek:
| Kalem | Tutar (AZN) | Satışa oranı |
|---|---|---|
| Ay başı stok | 4.200 | |
| Alımlar (faturalara göre) | 11.800 | |
| Ay sonu stok (sayıma göre) | 3.600 | |
| Gerçek tüketim (4.200 + 11.800 − 3.600) | 12.400 | %31,0 |
| Mutfak satışları | 40.000 | %100 |
| Teorik maliyet (reçetelere göre) | 11.200 | %28,0 |
| Fark (kayıplar) | 1.200 | %3,0 |
| bunun içinde: gerekçesiyle kaydedilen zayiat | 450 | %1,1 |
| bunun içinde: açıklanamayan fark | 750 | %1,9 |
Menü %28 gıda maliyetine göre hesaplanmış, ay ise %31 ile kapanmıştır. Aradaki 1.200 AZN kayıptır. Bunun 450 AZN'si gerekçesiyle kayda geçirilmiştir: bozulan ürün, personel yemeği, kırılan malzeme. Kalan 750 AZN'nin açıklaması yoktur. İnceleme bu tutardan başlamalıdır.
Aynı kontrol tek bir malzeme için de yapılabilir. Tavuk: ay başında 40 kg, alım 180 kg, ay sonunda 30 kg. Gerçek tüketim 40 + 180 − 30 = 190 kg'dır. Satılan 600 kebap reçeteye göre 600 × 0,300 = 180 kg gerektirir. 10 kg farkın değeri 10 × 9,00 = 90 AZN'dir. Bu noktada neden somut olarak incelenebilir: fazla porsiyon, bozulma veya eksik teslimat.
Depodaki tüm ürünleri aynı anda kontrol etmeniz gerekmez. Maliyetin büyük bölümünü genellikle birkaç ürün oluşturur: et, tavuk, balık, peynir, tereyağı ve alkollü içecekler. Önce bu 10-15 kalem için gerçek ve teorik tüketimi karşılaştırın. Fark her ay aynı üründe ortaya çıkıyorsa bu tesadüf değildir. Genellikle ya reçete mutfağın gerçek uygulamasını yansıtmıyor, ya porsiyon standardına uyulmuyor ya da mal kabul sürecinde bir sorun bulunuyor.
Her restoranda belirli bir fark oluşur: terazi hatası, tadım için alınan ürün, kesimde kalan kırpıntı. Asıl önemli olan farkın varlığı değil, büyüklüğü ve yönüdür. Fark aydan aya büyüyorsa iş süreçlerinde bir aksaklık vardır.
Kayıpların başlıca kaynakları
Teorik ve gerçek maliyet arasındaki fark genellikle bilinen birkaç kaynaktan oluşur:
- Fazla porsiyon. Porsiyon göz kararı hazırlanır, terazi kullanılmaz, standart kepçe ve tabak bulunmaz. Yukarıdaki örnekte görüldüğü gibi tabak başına 50 gram fark, ayda yüzlerce manatlık kayba dönüşür.
- Fire ve bozulma. Son kullanma tarihi geçen ürünler, uygun koşullarda saklanmayan yeşillik, gereğinden fazla hazırlık. Gerekçesiyle zayiat kaydı yapılmazsa bunlar açıklanamayan farka yansır.
- Kaydedilmeyen ikramlar. Müdavim misafire ikram edilen tatlı, personel yemeği, tanıdıklara verilen çay. Adisyona ikram olarak girilmeyen her ürün depodan çıkar, ancak satışlarda görünmez.
- Hırsızlık. Hoş bir konu değildir, ancak uygulamada karşılaşılır. Düzenli sayım yapılmadığında et, alkol veya tereyağı eksiklerini tespit etmek neredeyse imkânsızdır.
- Hatalı mal kabulü. Faturada 20 kg yazar, 18 kg teslim edilir ve tartım yapılmaz. Bu durumda 20 kg'ın bedeli ödenir, stoka ise 18 kg girer.
- Güncel olmayan fiyatlar. Tedarikçi fiyatı artırmıştır, ancak reçetede eski fiyat kalmıştır. Bu doğrudan bir kayıp değildir, ancak teorik maliyet artık gerçeği yansıtmaz.
- Kayıt hataları. Girilmemiş fatura, iki kez girilen alım, yanlış ölçü birimi (kilogram yerine koli). Bunlar gerçek kayıp değildir, ancak rakamları bozar ve asıl sorunu gizler.
Stok takibinin kurulması
Gıda maliyeti bir kez hesaplanıp kenara bırakılan bir gösterge değildir. Düzenli yürütülen bir iş sürecidir. Aşağıdaki adımlar küçük bir kafe için de, birden fazla şubesi olan bir restoran için de uygundur:
- Tüm menü için reçete kartı hazırlayın. Kartlarda brüt ağırlık, fire oranı ve ölçü birimleri yer almalıdır. Sos, hamur gibi birden fazla yemekte kullanılan bileşenleri yarı mamul olarak ayırın.
- Mal kabulünü alış faturasıyla yapın. Her teslimat miktar, fiyat ve tedarikçi bilgisiyle kaydedilmelidir. Malı tartın ve faturayla karşılaştırın. Koli veya paketle alınan ürünlerde ambalaj birimini doğru tanımlayın; böylece “1 koli” stokta doğru kilograma veya adede dönüşür.
- Zayiatı gerekçesiyle kaydedin. Bozulma, son kullanma tarihinin geçmesi, kırılma, personel yemeği. Her zayiatın nedeni belirtildiğinde açıklanamayan fark azalır ve sorunun kaynağı netleşir.
- İkramları kasada kaydedin. Böylece stok tüketimi ile satışlar arasındaki tutarlılık korunur.
- Düzenli sayım yapın. Pahalı ve çabuk bozulan ürünleri haftalık, diğerlerini aylık sayın. Sayımı her zaman aynı saatte, örneğin kapanıştan sonra yapın.
- Depolar arası transferleri belgeleyin. Ana depodan mutfağa veya bara verilen ürünler transfer olarak kaydedilmelidir. Aksi halde bir depoda fazla, diğerinde eksik görünür.
- Üretimi kaydedin. Yarı mamul hazırlandığında malzemeler stoktan düşülmeli, hazır ürün ise stoka girilmelidir.
- Menü fiyatlarını ayda bir gözden geçirin. Çok satan yemeklerin ve pahalı malzeme içeren yemeklerin gıda maliyetini kontrol edin. Maliyet arttıysa fiyatı, porsiyonu veya reçeteyi güncelleyin.
Bu işlemlerin büyük bölümü Excel'de de yürütülebilir. Ancak satış hacmi arttıkça her porsiyonu elle düşmek, fiyatları güncellemek ve sayım sonuçlarını karşılaştırmak ciddi zaman alır. Bu nedenle restoran POS sistemi seçerken stok modülünün varlığını mutlaka değerlendirin.
UniPOS'ta stok yönetimi
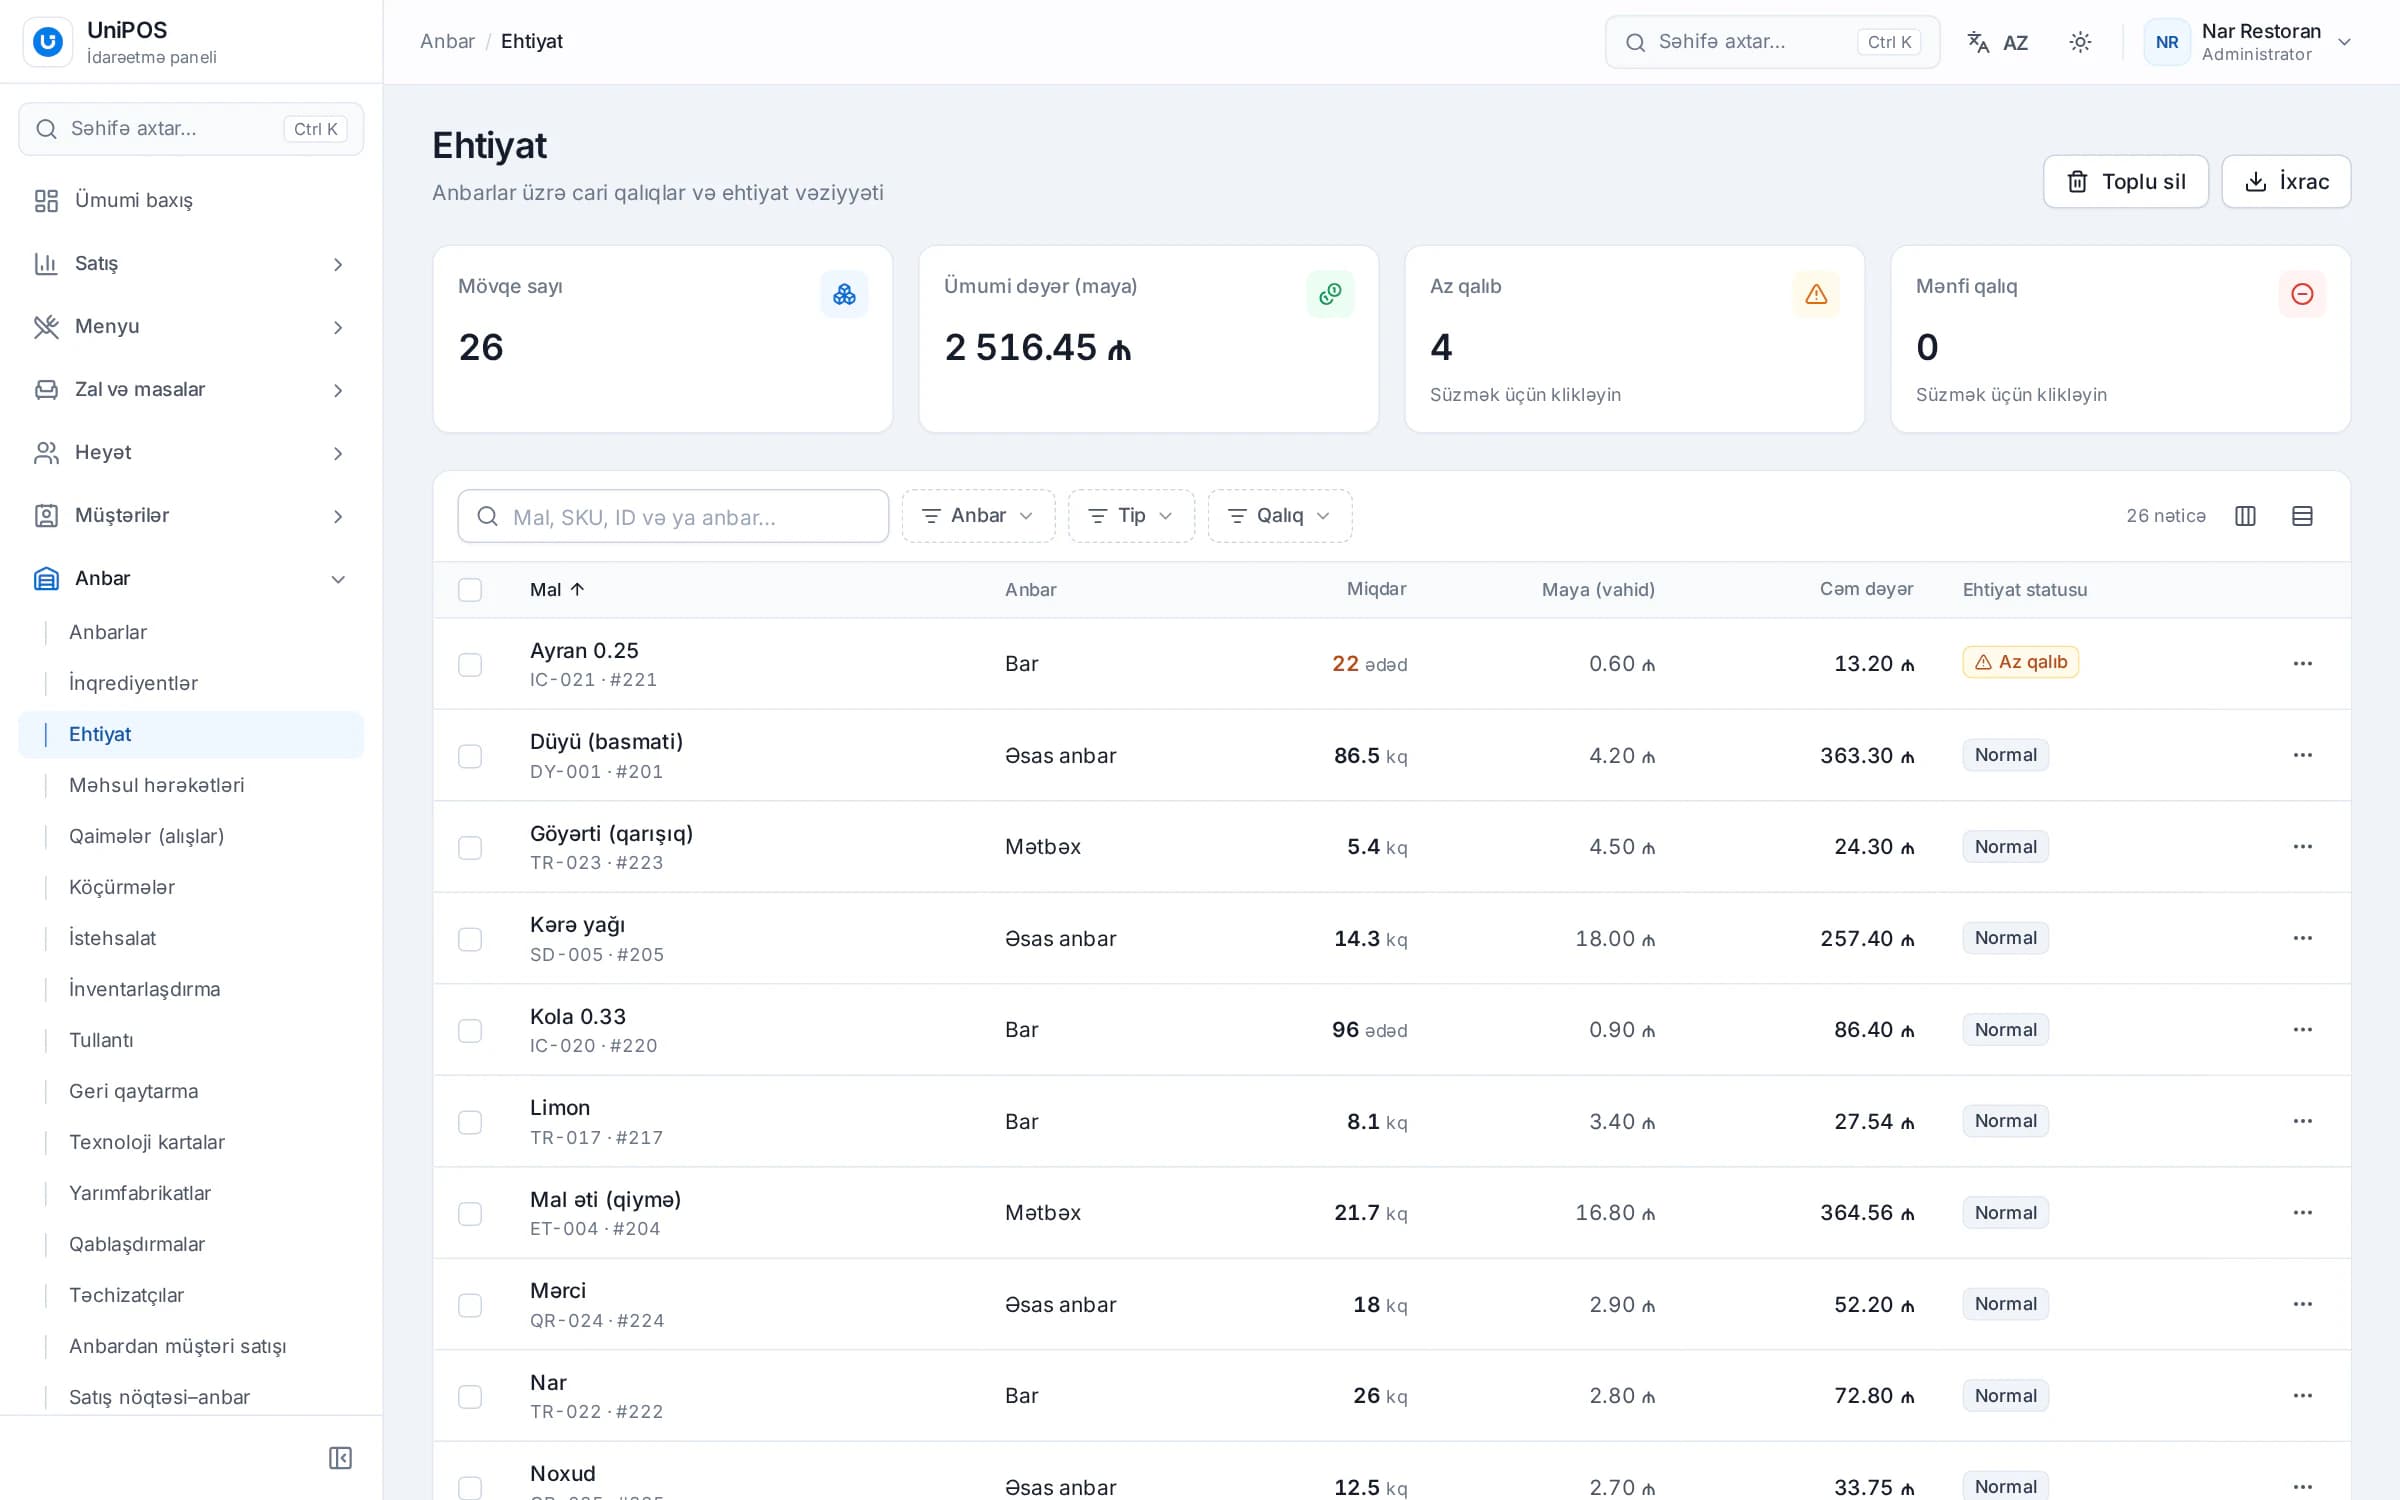
UniPOS'ta stok takibi kasada değil, tarayıcıda açılan yönetim panelinde yapılır. Kasa satışları ve ikramları kaydeder, satılan ürünler ise reçetelere göre stoktan düşülür. Kasiyer stok işlemleriyle ilgilenmez. İşletme sahibi veya depo sorumlusu tüm stok hareketlerini tek yerden izler.
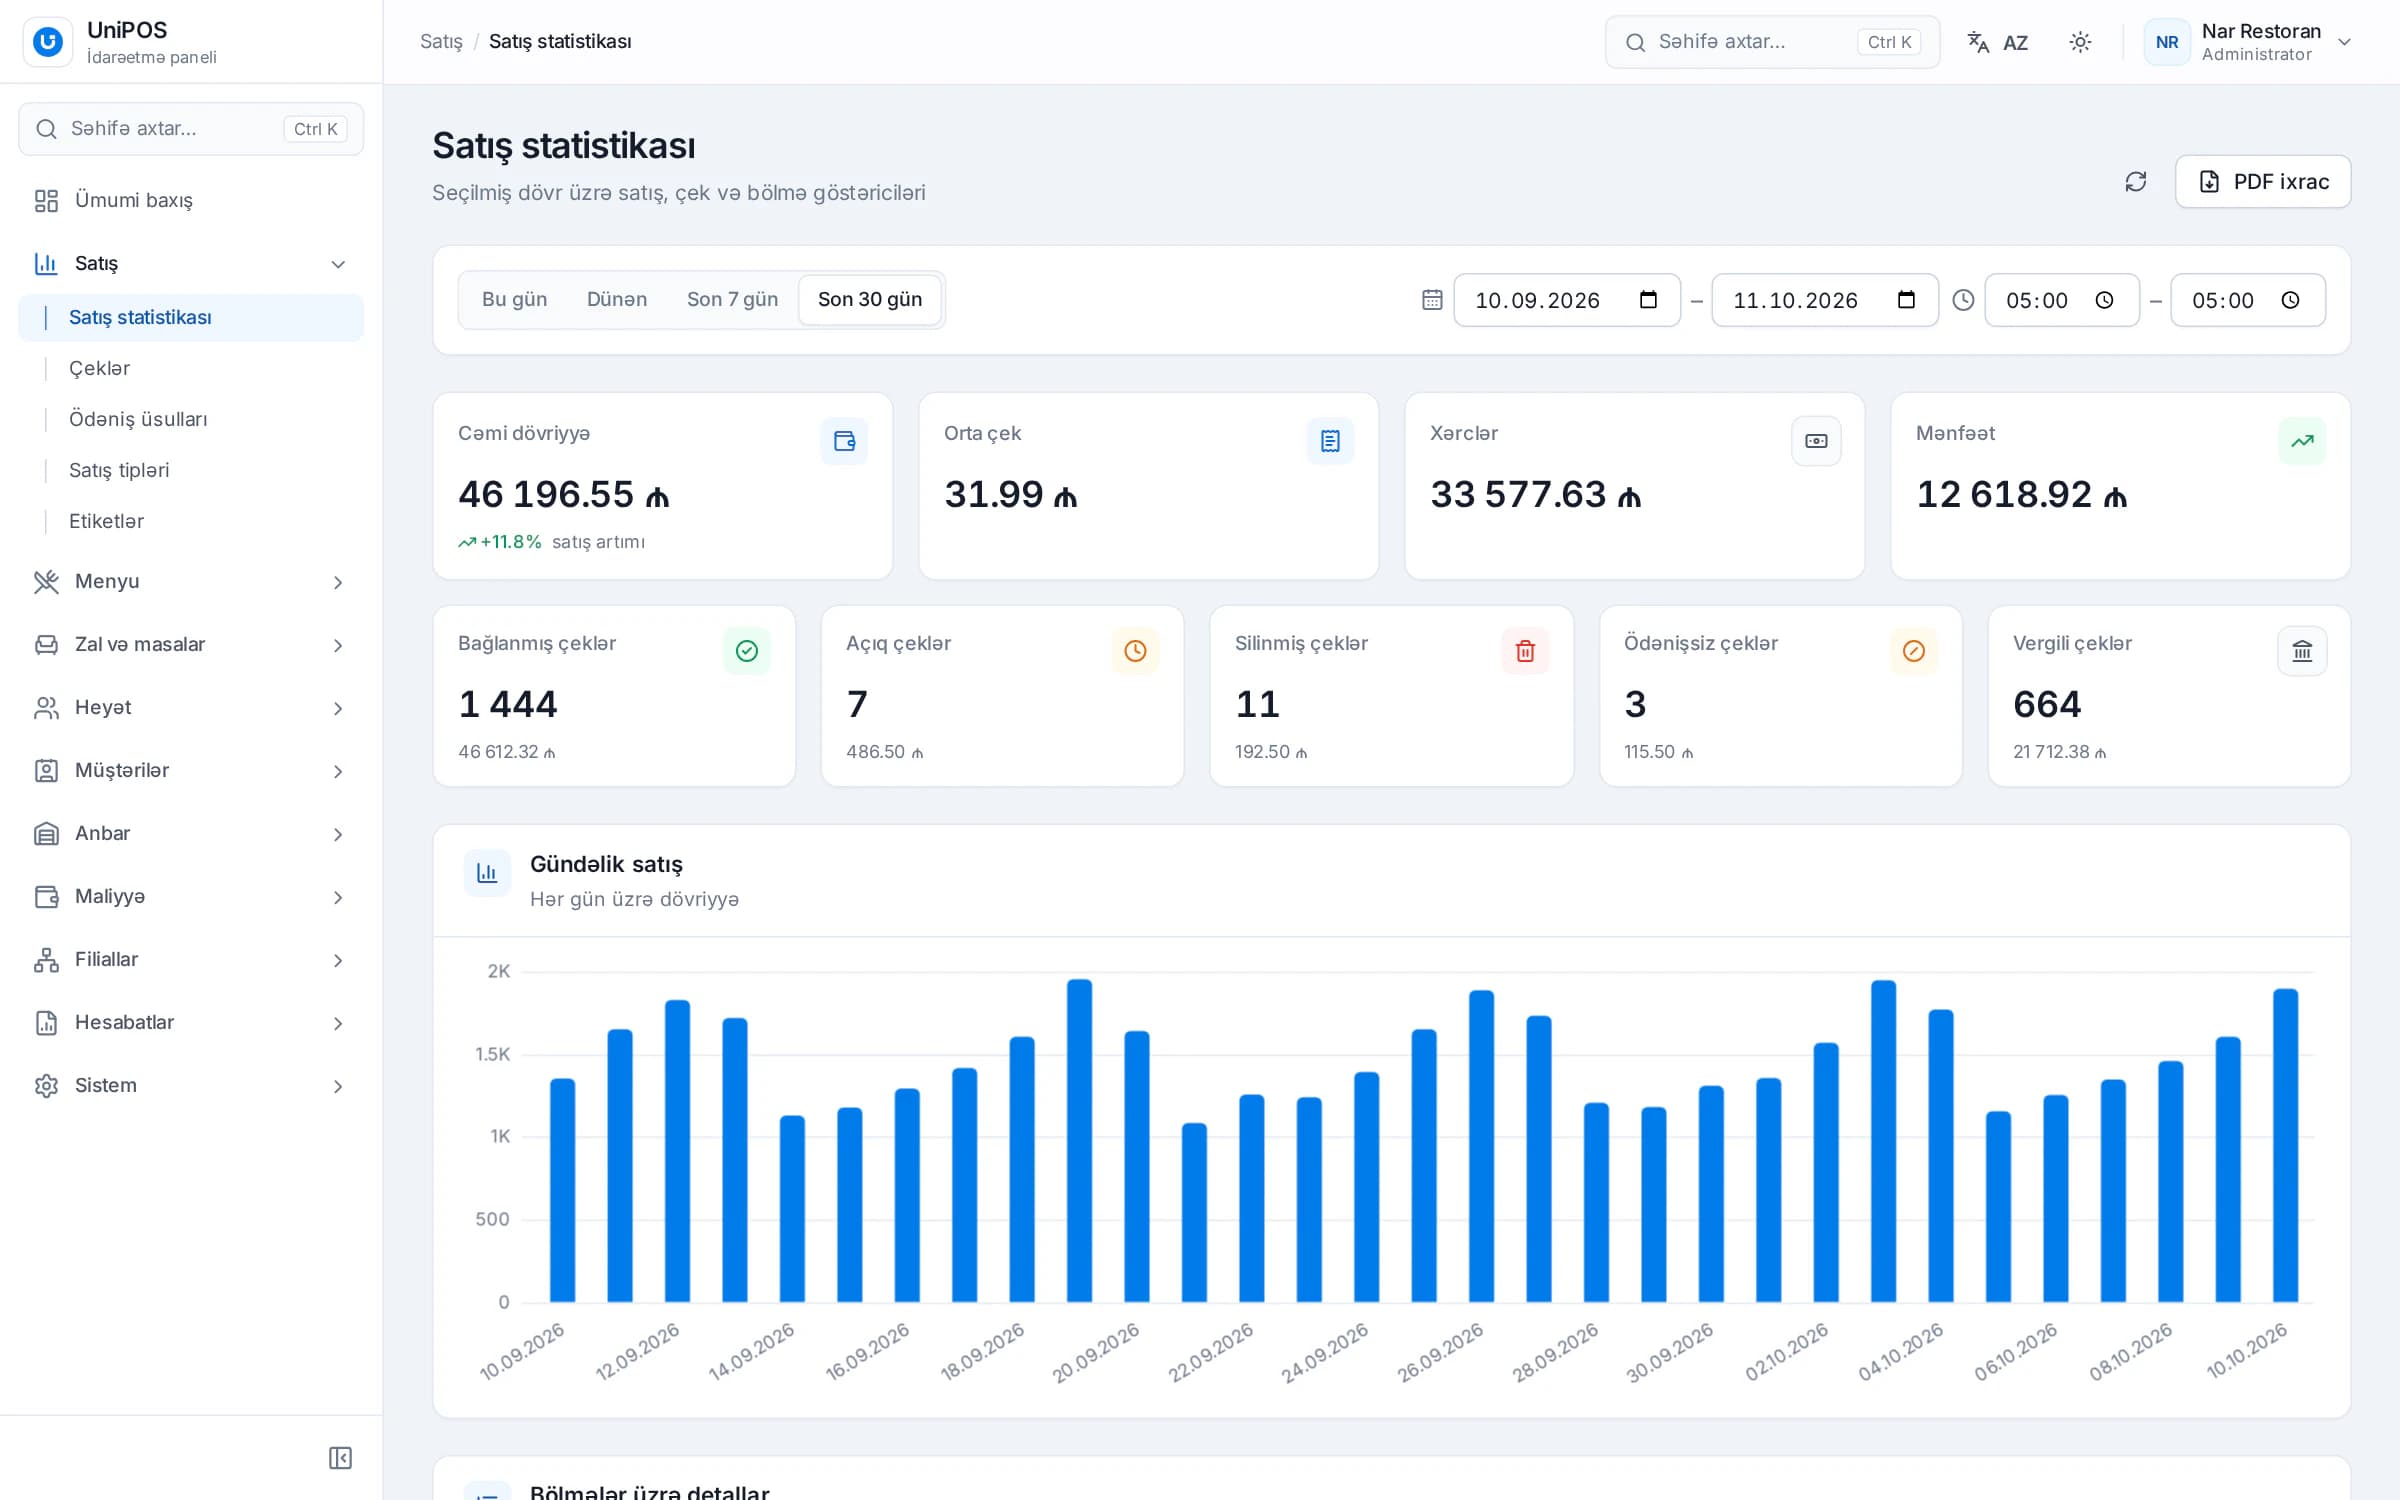
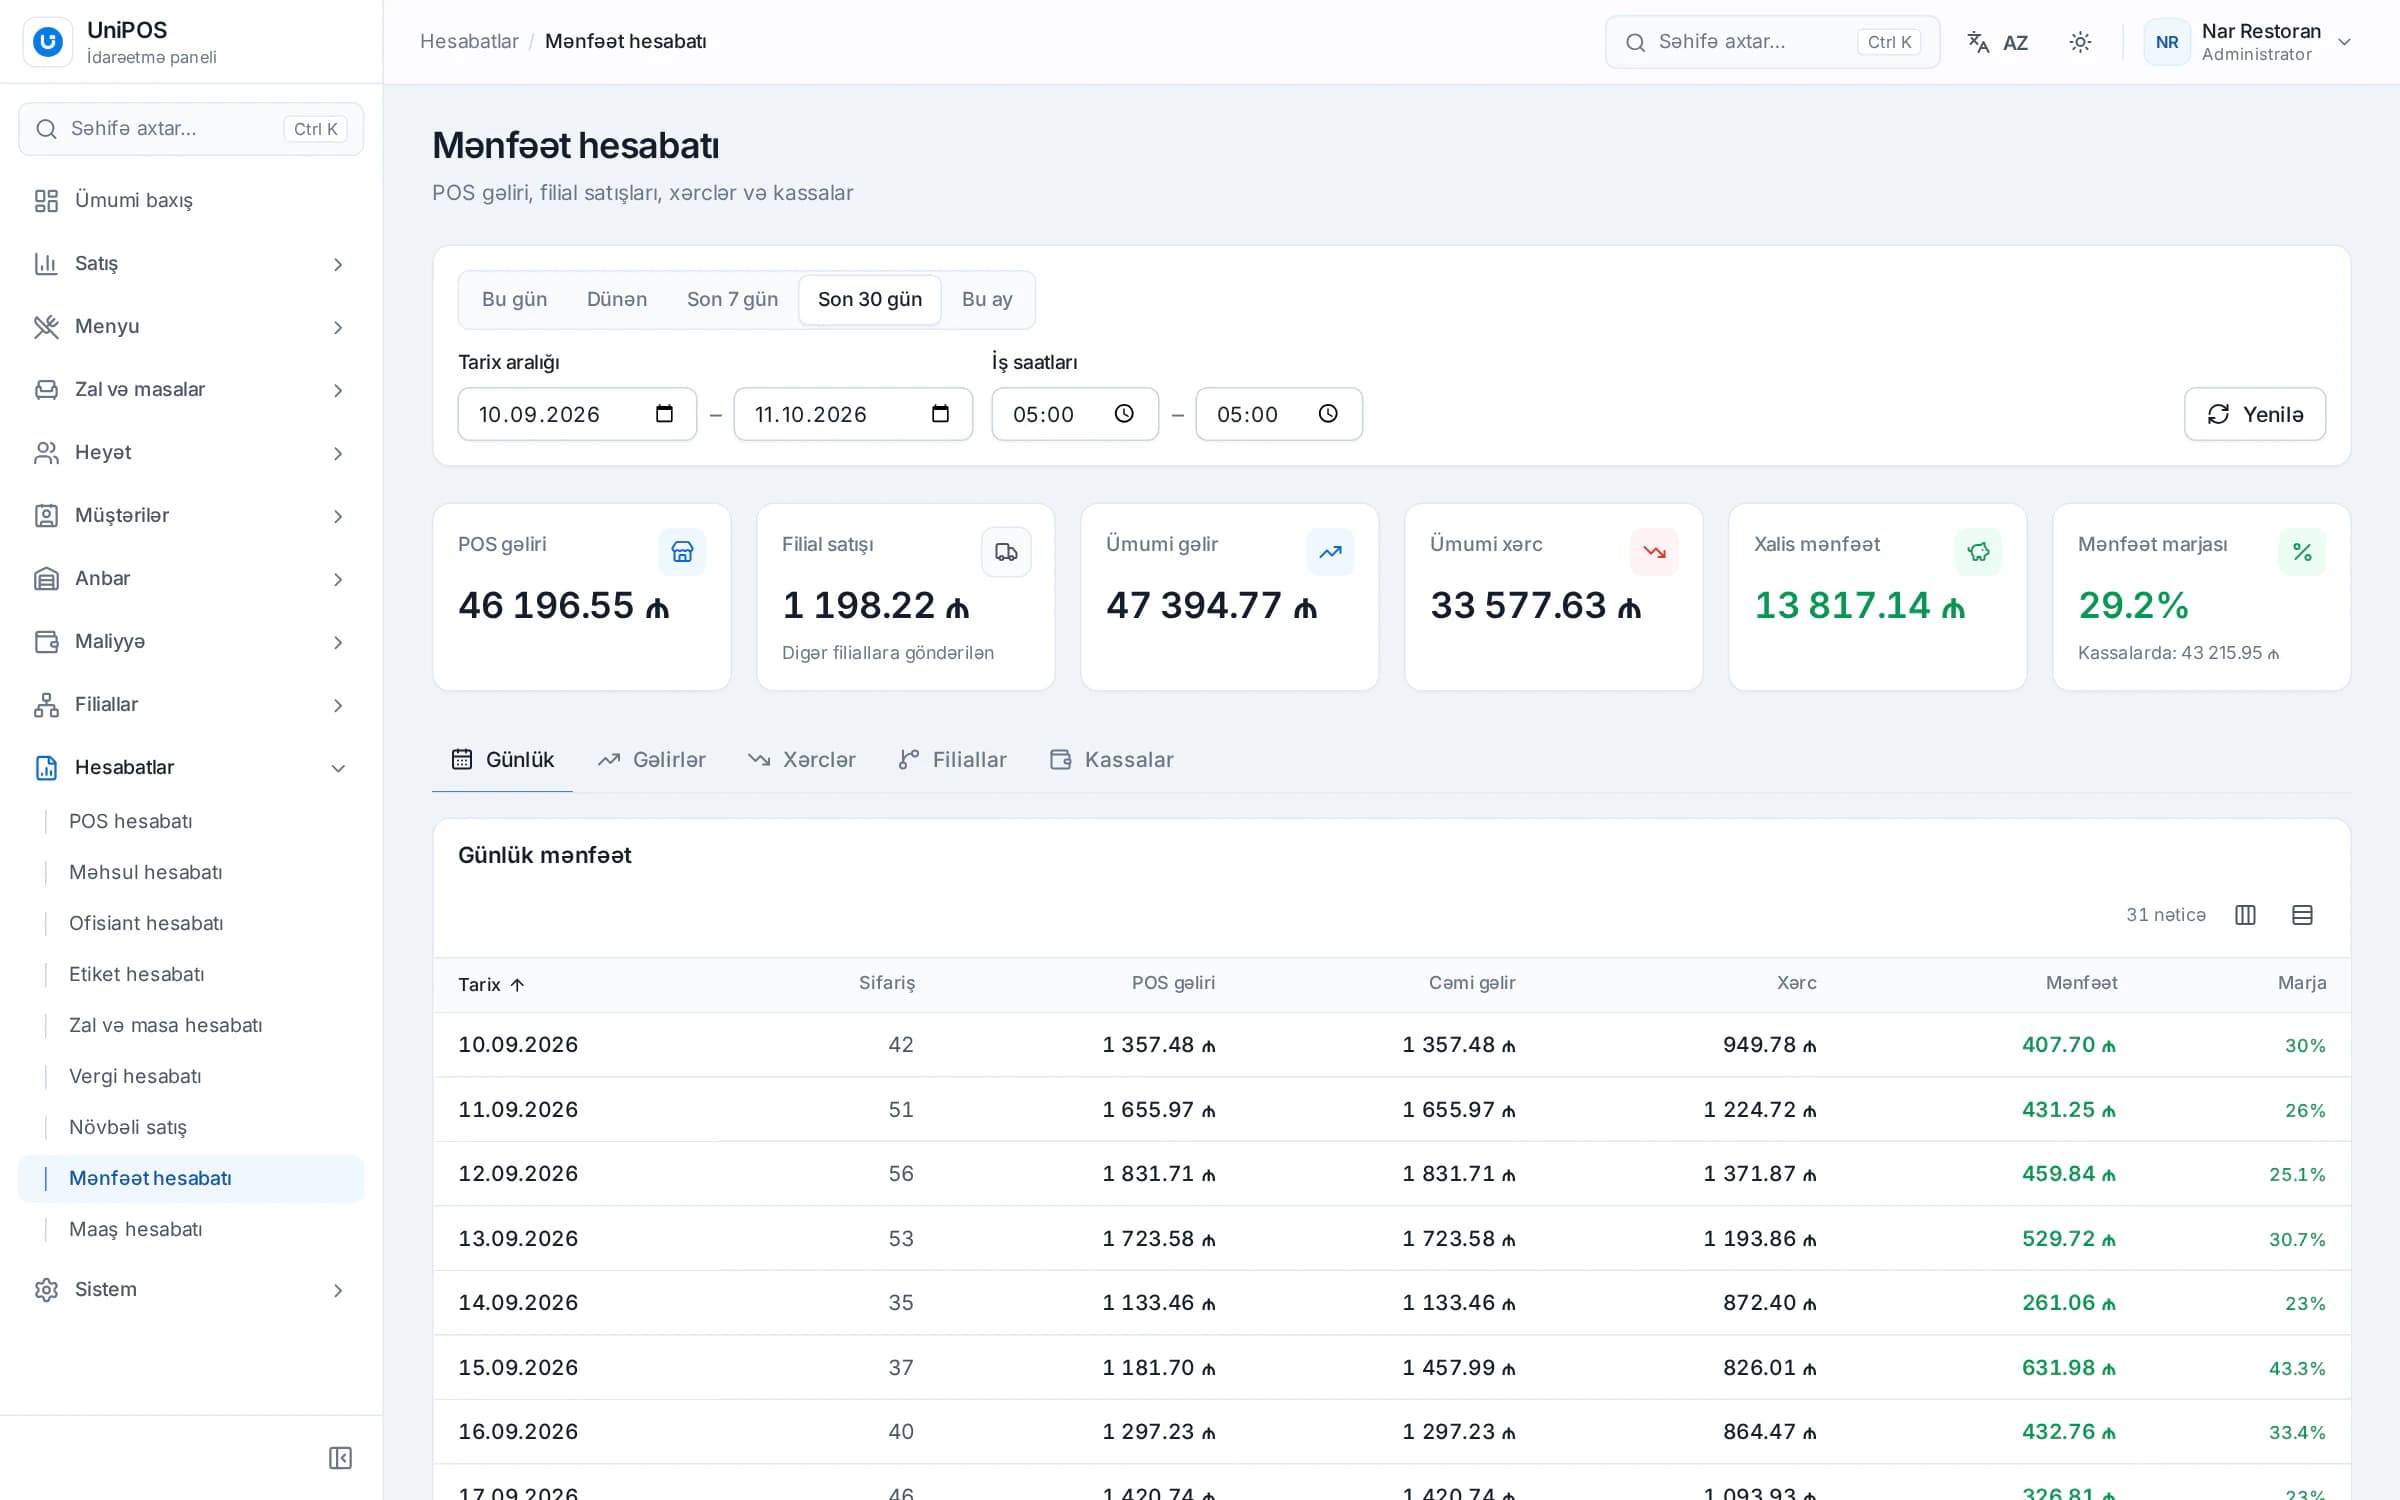
Raporlar bölümünde reçete maliyet raporu, hangi yemeklerin maliyetinin arttığını gösterir. Kâr raporu gelir, gider ve marjı bir arada sunar. Ayrıntılı bilgiye stok yönetimi sayfasından ulaşabilirsiniz.
UniPOS Manager uygulamasında tam kapsamlı bir stok bölümü ve stok uyarıları widget'ı bulunur. Uygulama, menü ürünlerinin gerçek maliyetini ve marjını reçeteler ile alış fiyatlarına göre gösterir; zararına satılan ürünler ayrıca işaretlenir. Böylece stok seviyelerini ve maliyetleri işletmede bulunmadan takip edebilirsiniz.
UniPOS Manager (Android) uygulamasında ayrıca etkinleştirilen bir modül olarak AI asistan da sunulur. Stok seviyeleri, tükenmek üzere olan ürünler, satışlar ve giderler hakkında yazılı veya sesli olarak soru sorabilirsiniz; örneğin “Hangi ürünler bitmek üzere?”. Asistan yalnızca verileri analiz edip açıklar, sistemde herhangi bir değişiklik yapmaz; temel rakamların raporlardan da kontrol edilmesi önerilir. Bunun yanı sıra her sabah ve gün sonunda temel göstergeleri, dikkat gerektiren konuları ve bir öneriyi içeren Telegram raporu gönderilebilir; yönetici, depo sorumlusu ve muhasebeci için ayrı rapor türleri mevcuttur.
Gıda maliyetinizin rakamlarla analizi
Demo sırasında menünüzden birkaç yemeğin reçetesini sizinle birlikte UniPOS'ta oluşturacak ve stok takibinin işleyişini gerçek bir örnek üzerinde göstereceğiz.
Ücretsiz demo isteyin