Anbar və maya dəyəri
Restoranda anbar uçotu və texniki kartlarla food cost nəzarəti
Restoranda anbar uçotu və food cost hesablanması: texniki kart, brutto və netto, faktiki və nəzəri xərc, itkilərin mənbələri. AZN ilə hesablama nümunələri.
UniPOS9 dəq oxu
Restoranda anbar uçotuna çox vaxt problem yarandıqdan sonra diqqət yetirilir. Zal doludur, kassada satış yüksəkdir, lakin ayın sonunda mənfəət gözləniləndən az olur. Vəsait adətən mətbəxdə və anbarda itirilir: məhsulların alış qiyməti artır, porsiyalar böyüyür, göyərti xarab olur, bəzi əməliyyatlar qeydə alınmır. Bu itkiləri müəyyən etmək üçün iki vasitə lazımdır: düzgün hesablanmış food cost göstəricisi və hər yemək üçün texniki kart.
Aşağıdakı nümunələrdə qiymətlər AZN ilə göstərilib. Rəqəmlər şərtidir, lakin Bakı bazarı üçün realdır. Öz qiymətlərinizi əsas götürə bilərsiniz, hesablama qaydası dəyişmir.
Mündəricat
Food cost nədir və necə hesablanır
Food cost (ərzaq xərcinin payı) yeməyin inqrediyentlərinə çəkilən xərcin satış qiymətinə nisbətidir. Başqa sözlə, bu göstərici qonağın ödədiyi hər manatın hansı hissəsinin xammala sərf olunduğunu əks etdirir. Bir yemək üçün düstur belədir:
Food cost % = inqrediyentlərin maya dəyəri ÷ satış qiyməti × 100
Məsələn, maya dəyəri 3,55 AZN olan yemək 12,00 AZN-ə satılırsa, food cost 3,55 ÷ 12,00 × 100 = 29,6% təşkil edir.
Bu göstərici menyudakı hər yemək üzrə ayrıca hesablanır. Müəssisənin ümumi vəziyyətini qiymətləndirmək üçün isə food cost müəyyən dövr, yəni həftə və ya ay üzrə hesablanmalıdır:
Dövr üzrə food cost % = (dövrün əvvəlinə qalıq + alışlar − dövrün sonuna qalıq) ÷ mətbəx satışları × 100
Mötərizədəki ifadə faktiki sərfiyyatdır: dövrün əvvəlində anbarda olan qalıq, dövr ərzində edilən alışlar və sayım zamanı qalan məhsul. Nəticə həmin dövrdə mətbəxdə istifadə olunan xammalın real dəyərini göstərir.
Normal food cost səviyyəsi üçün vahid rəqəm yoxdur. Bu göstərici konsepsiyadan, menyudan və qiymət seqmentindən asılıdır. Ümumi istiqamət kimi restoranlar adətən 25-35% aralığını hədəf götürür. Qəhvə və çayda bu pay çox vaxt aşağı, ət və dəniz məhsullarında isə yuxarı olur. Əsas məsələ öz hədəfinizi müəyyən etmək və onu hər ay izləməkdir. Satış qiymətinə ƏDV daxildirsə, hesablamanın ƏDV ilə, yoxsa ƏDV-siz aparılacağını bir dəfə müəyyən edin. Bu qaydanı sonradan dəyişməyin, əks halda ayları bir-biri ilə müqayisə etmək mümkün olmayacaq.
Texniki kartda brutto, netto və itki faizi
Texniki kart (reseptura) bir porsiyaya hər inqrediyentdən nə qədər sərf olunduğunu müəyyən edir. Aşpaz üçün bu sənəd iş standartıdır, sahibkar üçün isə maya dəyəri hesablamasının əsasıdır. Texniki kart olmadan food cost göstəricisini dəqiq hesablamaq mümkün deyil. Anbardan nə qədər məhsulun silinməli olduğunu da müəyyən etmək olmur.
Texniki kartda üç anlayış bir-birindən ayrılmalıdır:
- Brutto çəki. Məhsulun anbardan götürülən, emal olunmamış çəkisi. Təchizatçıya ödəniş məhz bu çəkiyə görə edilir.
- Netto çəki. Təmizləmədən sonra, yəni qabıq, sümük və yararsız hissələr çıxarıldıqdan sonra qalan çəki.
- İtki faizi. Brutto ilə netto arasındakı fərqin faizlə ifadəsi. Netto = brutto × (1 − itki faizi).
Məsələn, 0,060 kq soğanın 15%-i qabıq və kökdən ibarətdirsə, netto çəki 0,051 kq olur. Hesablamanı əks istiqamətdə də aparmaq olar. Yemək üçün 0,270 kq təmizlənmiş toyuq lazımdırsa və təmizləmə zamanı itki 10% təşkil edirsə, anbardan 0,270 ÷ 0,90 = 0,300 kq götürülməlidir. Ən çox rast gəlinən səhv maya dəyərinin netto çəki ilə hesablanmasıdır. Bu halda yemək sənəddə olduğundan ucuz görünür, faktiki xərc isə daha yüksək olur.
Qızartma və bişirmə zamanı da çəki azalır. Bu, maya dəyərinə təsir etmir, çünki brutto çəkinin dəyəri artıq ödənilib. Lakin menyuda göstərilən porsiya çəkisi üçün bu amil nəzərə alınmalıdır. Sous, xəmir, bulyon kimi əvvəlcədən hazırlanan komponentlər üçün ayrıca yarımfabrikat kartı yaradın. Onun maya dəyəri bir dəfə hesablanır, sonra bir neçə yeməyin kartına inqrediyent kimi əlavə olunur.
Bir porsiya toyuq kababının maya dəyəri
Bir porsiya toyuq kababının texniki kartını qiymətlərlə hesablayaq. Hər sətir üzrə xərc belə müəyyən edilir: brutto çəki × 1 kq-ın qiyməti.
| İnqrediyent | Brutto (kq) | İtki | Netto (kq) | Qiymət (AZN/kq) | Porsiyaya xərc (AZN) |
|---|---|---|---|---|---|
| Toyuq budu filesi | 0,300 | 10% | 0,270 | 9,00 | 2,70 |
| Soğan | 0,060 | 15% | 0,051 | 1,50 | 0,09 |
| Pomidor | 0,100 | 5% | 0,095 | 3,00 | 0,30 |
| Lavaş | 0,050 | 0% | 0,050 | 4,00 | 0,20 |
| Ədviyyat və duz | 0,005 | 0% | 0,005 | 20,00 | 0,10 |
| Bitki yağı | 0,010 | 0% | 0,010 | 4,00 | 0,04 |
| Göyərti və sumaq | 0,020 | 10% | 0,018 | 6,00 | 0,12 |
| Cəmi maya dəyəri | 3,55 | ||||
| Satış qiyməti | 12,00 | ||||
| Food cost | 29,6% |
Hər porsiyada xammala 3,55 AZN sərf olunur. Porsiya üzrə marja 12,00 − 3,55 = 8,45 AZN təşkil edir. Əmək haqqı, icarə və kommunal xərclər bu məbləğdən ödənilir, qalan hissə mənfəətdir.
Bu cədvəlin müntəzəm yenilənməsinin vacibliyini bir nümunə ilə göstərək. Tutaq ki, toyuğun kiloqramı 9,00 AZN-dən 10,50 AZN-ə qalxıb. Bu halda toyuq sətri 0,300 × 10,50 = 3,15 AZN olur. Ümumi maya dəyəri 3,55 AZN-dən 4,00 AZN-ə qədər artır, food cost isə 4,00 ÷ 12,00 = 33,3%-ə yüksəlir. Əvvəlki 29,6% səviyyəsinə qayıtmaq üçün satış qiyməti təxminən 13,50 AZN olmalıdır (4,00 ÷ 13,50 ≈ 29,6%). Alış qiymətləri texniki kartlarla əlaqələndirilmədikdə, bu dəyişiklik adətən ayın sonunda, mənfəət azaldıqdan sonra aşkar olunur.
Porsiya ölçüsü də eyni dərəcədə əhəmiyyətlidir. Aşpaz 0,300 kq əvəzinə 0,350 kq toyuq istifadə edirsə, hər porsiyanın maya dəyəri 0,050 × 9,00 = 0,45 AZN artır. Food cost yenə 33,3%-ə çatır. Ayda 600 porsiya satıldıqda yalnız bu yemək üzrə aylıq itki 270 AZN təşkil edir.
Faktiki və nəzəri xərcin müqayisəsi
Ayrı-ayrı yeməklər üzrə food cost menyu qiymətlərinin düzgün müəyyən edilib-edilmədiyini göstərir. Mətbəxdə faktiki vəziyyəti qiymətləndirmək üçün isə iki göstəricini müqayisə etmək lazımdır:
- Nəzəri xərc. Dövr ərzində satılan porsiyaların sayı × hər porsiyanın texniki kart üzrə maya dəyəri. Bütün yeməklər reseptə tam uyğun hazırlansaydı, xərc məhz bu qədər olardı.
- Faktiki xərc. Anbar hərəkətləri əsasında real sərfiyyat: dövrün əvvəlinə qalıq + alışlar − dövrün sonuna qalıq.
Bir ay üzrə nümunə:
| Göstərici | Məbləğ (AZN) | Satışa nisbətən |
|---|---|---|
| Ayın əvvəlinə anbar qalığı | 4 200 | |
| Ay ərzində alışlar (qaimələr üzrə) | 11 800 | |
| Ayın sonuna anbar qalığı (sayım üzrə) | 3 600 | |
| Faktiki sərfiyyat (4 200 + 11 800 − 3 600) | 12 400 | 31,0% |
| Mətbəx satışları | 40 000 | 100% |
| Nəzəri xərc (texniki kartlar üzrə) | 11 200 | 28,0% |
| Fərq (itkilər) | 1 200 | 3,0% |
| o cümlədən: səbəbi göstərilmiş silinmələr | 450 | 1,1% |
| o cümlədən: izah olunmayan fərq | 750 | 1,9% |
Menyu 28% food cost əsasında hesablanıb, ay isə 31% göstərici ilə bağlanıb. Aradakı 1 200 AZN itkidir. Bunun 450 AZN-i səbəbi göstərilməklə silinib: xarab olmuş məhsul, sınmış qab, işçi yeməyi. Qalan 750 AZN üçün izah yoxdur. Araşdırma məhz bu məbləğdən başlamalıdır.
Eyni yoxlamanı ayrıca inqrediyent üzrə də aparmaq olar. Toyuq: ayın əvvəlində 40 kq, alış 180 kq, ayın sonunda 30 kq. Faktiki sərfiyyat 40 + 180 − 30 = 190 kq təşkil edir. Satılan 600 porsiya kabab texniki karta görə 600 × 0,300 = 180 kq tələb edir. 10 kq fərqin dəyəri 10 × 9,00 = 90 AZN-dir. Bundan sonra səbəb konkret şəkildə araşdırılır: artıq porsiya, məhsulun xarab olması və ya əskik qəbul edilmiş mal.
Bütün anbarı eyni vaxtda yoxlamağa ehtiyac yoxdur. Xərclərin əsas hissəsi adətən bir neçə məhsulun payına düşür: ət, toyuq, balıq, pendir, kərə yağı, spirtli içkilər. İlk növbədə bu 10-15 məhsul üzrə faktiki və nəzəri sərfiyyatı müqayisə edin. Fərq hər ay eyni məhsulda yaranırsa, bu təsadüfi deyil. Səbəb adətən üç haldan biridir: texniki kart real resepti əks etdirmir, porsiya standartına əməl olunmur və ya malın qəbulu prosesində problem var.
Müəyyən fərq hər restoranda olur: tərəzinin xətası, dadına baxmaq üçün götürülən məhsul, kəsim zamanı qalan qırıntılar. Əsas məsələ fərqin mövcudluğu deyil, onun həcmi və dinamikasıdır. Fərq aydan-aya artırsa, iş proseslərində pozuntu var.
İtkilərin əsas mənbələri
Nəzəri və faktiki xərc arasındakı fərq adətən aşağıdakı səbəblərdən yaranır:
- Artıq porsiya. Porsiya göz ölçüsü ilə qoyulur, tərəzidən istifadə edilmir, standart qab və çömçələr yoxdur. Yuxarıdakı nümunədə göründüyü kimi, porsiya başına 50 qram fərq ayda yüzlərlə manat itkiyə səbəb olur.
- Xarab olma və tullantılar. İstifadə müddəti bitmiş məhsul, düzgün saxlanılmayan göyərti, lazım olandan artıq hazırlanmış yarımfabrikat. Bunlar səbəbi göstərilməklə silinmədikdə izah olunmayan fərqə daxil olur.
- Qeydə alınmayan ikramlar. Daimi qonağa təqdim edilən desert, işçi yeməyi, tanışlar üçün çay. Kassada ikram kimi rəsmiləşdirilməyən hər məhsul anbardan çıxır, lakin satışda əks olunmur.
- Oğurluq. Bu mövzu xoşagəlməzdir, lakin praktikada rast gəlinir. Müntəzəm sayım aparılmadıqda ət, spirtli içki və ya kərə yağı çatışmazlığını aşkar etmək demək olar ki, mümkün deyil.
- Malın düzgün qəbul edilməməsi. Qaimədə 20 kq göstərilib, faktiki olaraq 18 kq gəlib, mal çəkilməyib. Bu halda 20 kq-ın dəyəri ödənilir, anbara isə 18 kq daxil olur.
- Köhnəlmiş qiymətlər. Təchizatçı qiyməti artırıb, texniki kartda isə əvvəlki qiymət qalıb. Bu, birbaşa itki deyil, lakin nəzəri xərc artıq real vəziyyəti əks etdirmir.
- Uçot səhvləri. Daxil edilməmiş qaimə, iki dəfə qeydə alınmış alış, səhv ölçü vahidi (kq əvəzinə qutu). Bunlar real itki deyil, lakin rəqəmləri təhrif edir və əsl problemi gizlədir.
Anbar uçotunun qurulması qaydası
Food cost bir dəfə hesablanıb kənara qoyulan göstərici deyil. Bu, müntəzəm aparılan iş prosesidir. Aşağıdakı qayda həm kiçik kafe, həm də bir neçə filialı olan restoran üçün uyğundur:
- Bütün menyu üçün texniki kart hazırlayın. Kartda brutto çəki, itki faizi və ölçü vahidi göstərilməlidir. Sous, xəmir kimi bir neçə yeməkdə istifadə olunan komponentləri yarımfabrikat kimi ayırın.
- Malı qaimə əsasında qəbul edin. Hər daxil olan mal alış qaiməsi ilə qeydə alınmalıdır: miqdar, qiymət, təchizatçı. Malı çəkin və qaimə ilə tutuşdurun. Qutu və ya blokla alınan məhsullar üçün qablaşdırma vahidini düzgün tənzimləyin ki, “1 qutu” anbarda müvafiq kq və ya ədəd miqdarına çevrilsin.
- Silinmələri səbəbi ilə qeydə alın. Xarab olma, istifadə müddətinin bitməsi, sınma, işçi yeməyi. Hər silinmənin səbəbi göstərildikdə izah olunmayan fərq azalır və problemin mənbəyi aydın görünür.
- İkramları kassada rəsmiləşdirin. Pulsuz təqdim edilən hər məhsul kassada ikram kimi qeyd olunmalıdır. Əks halda anbar sərfiyyatı satış göstəriciləri ilə uyğun gəlməyəcək.
- Müntəzəm sayım aparın. Bahalı və tez xarab olan məhsulları həftədə bir dəfə, digərlərini ayda bir dəfə sayın. Sayımı həmişə eyni vaxtda, məsələn, müəssisə bağlandıqdan sonra aparın.
- Transferləri qeydə alın. Əsas anbardan mətbəxə və ya bara verilən məhsul transfer kimi rəsmiləşdirilməlidir. Əks halda bir anbarda artıq, digərində isə çatışmazlıq görünəcək.
- İstehsalı qeydə alın. Yarımfabrikat hazırlandıqda inqrediyentlər anbardan silinməli, hazır yarımfabrikat isə anbara mədaxil edilməlidir.
- Menyu qiymətlərini ayda bir dəfə nəzərdən keçirin. Ən çox satılan yeməklərin və tərkibində bahalı inqrediyent olan yeməklərin food cost göstəricisini yoxlayın. Xərc artıbsa, qiyməti, porsiyanı və ya resepti dəyişin.
Bu işlərin böyük hissəsini Excel-də də aparmaq mümkündür. Lakin satış həcmi artdıqca hər porsiyanın əl ilə silinməsi, qiymətlərin yenilənməsi və sayım nəticələrinin tutuşdurulması xeyli vaxt aparır. Buna görə kassa sistemi seçərkən anbar modulunun mövcudluğunu mütləq yoxlayın.
UniPOS-da anbar uçotu
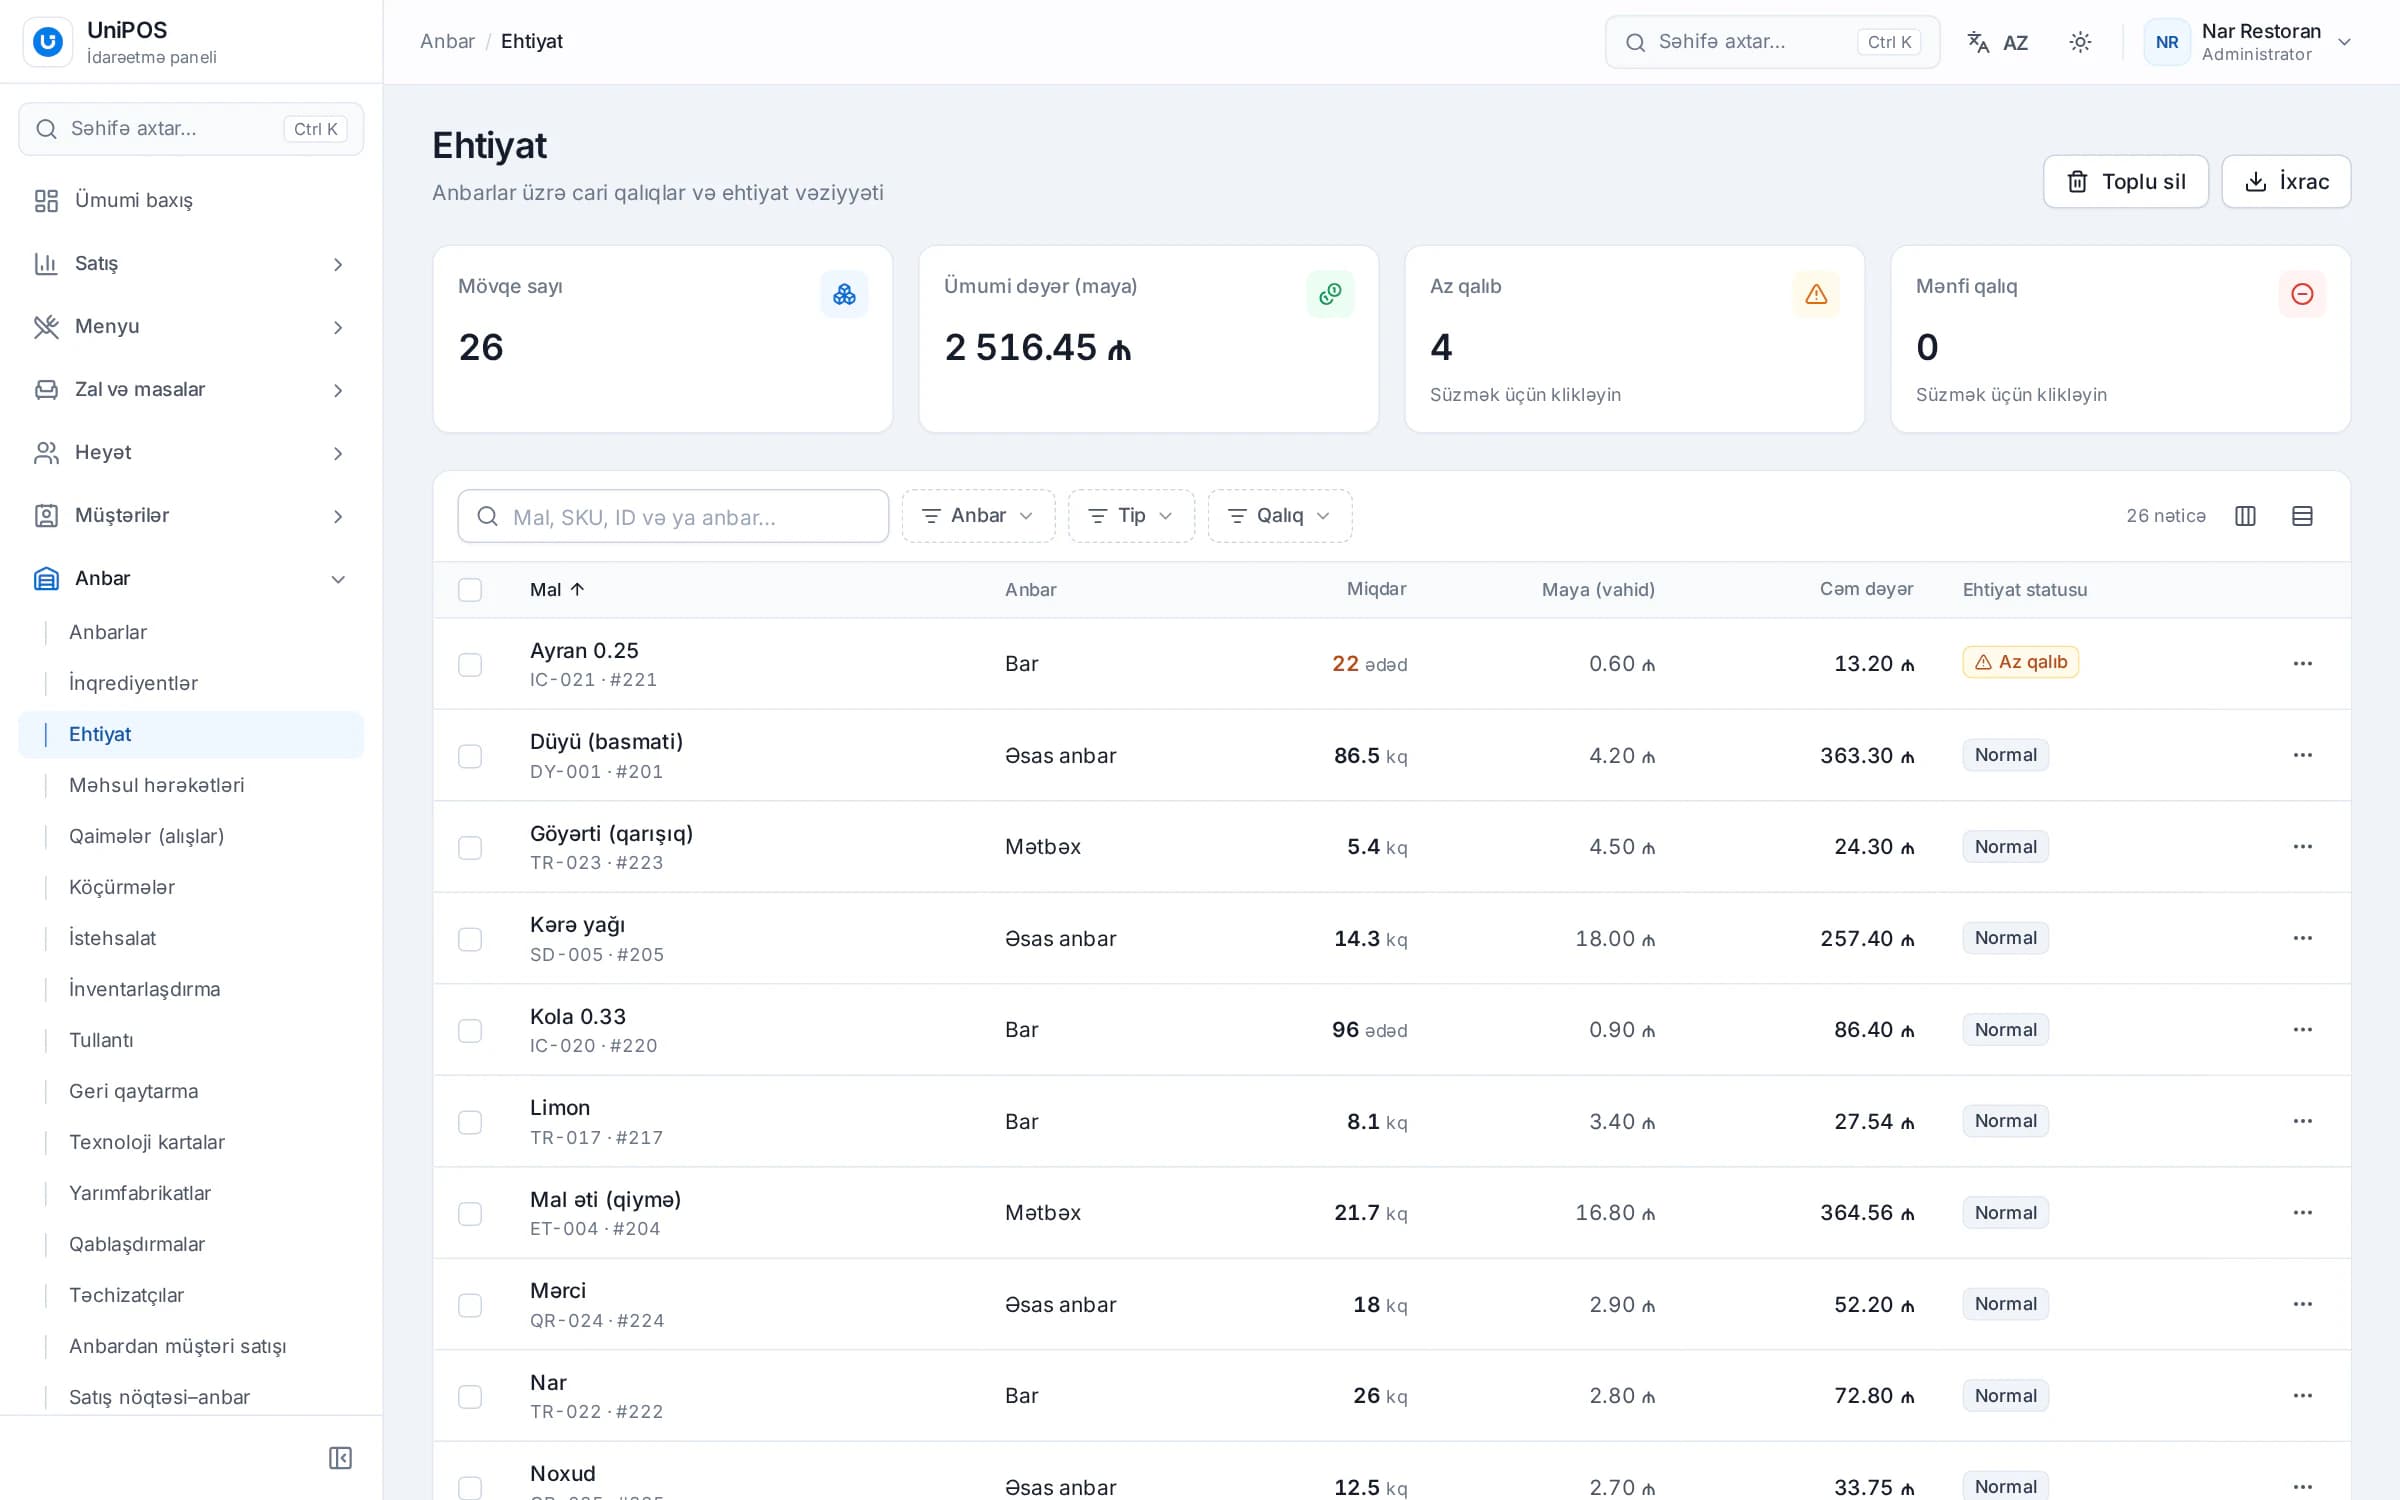
UniPOS-da anbar uçotu kassada deyil, brauzerdə açılan idarəetmə panelində aparılır. Kassa satışları və ikramları qeydə alır, satılan yeməklərin inqrediyentləri isə texniki kartlara əsasən anbardan silinir. Kassir anbar əməliyyatları ilə məşğul olmur. Sahibkar və ya anbardar bütün anbar hərəkətlərini bir yerdə izləyir.
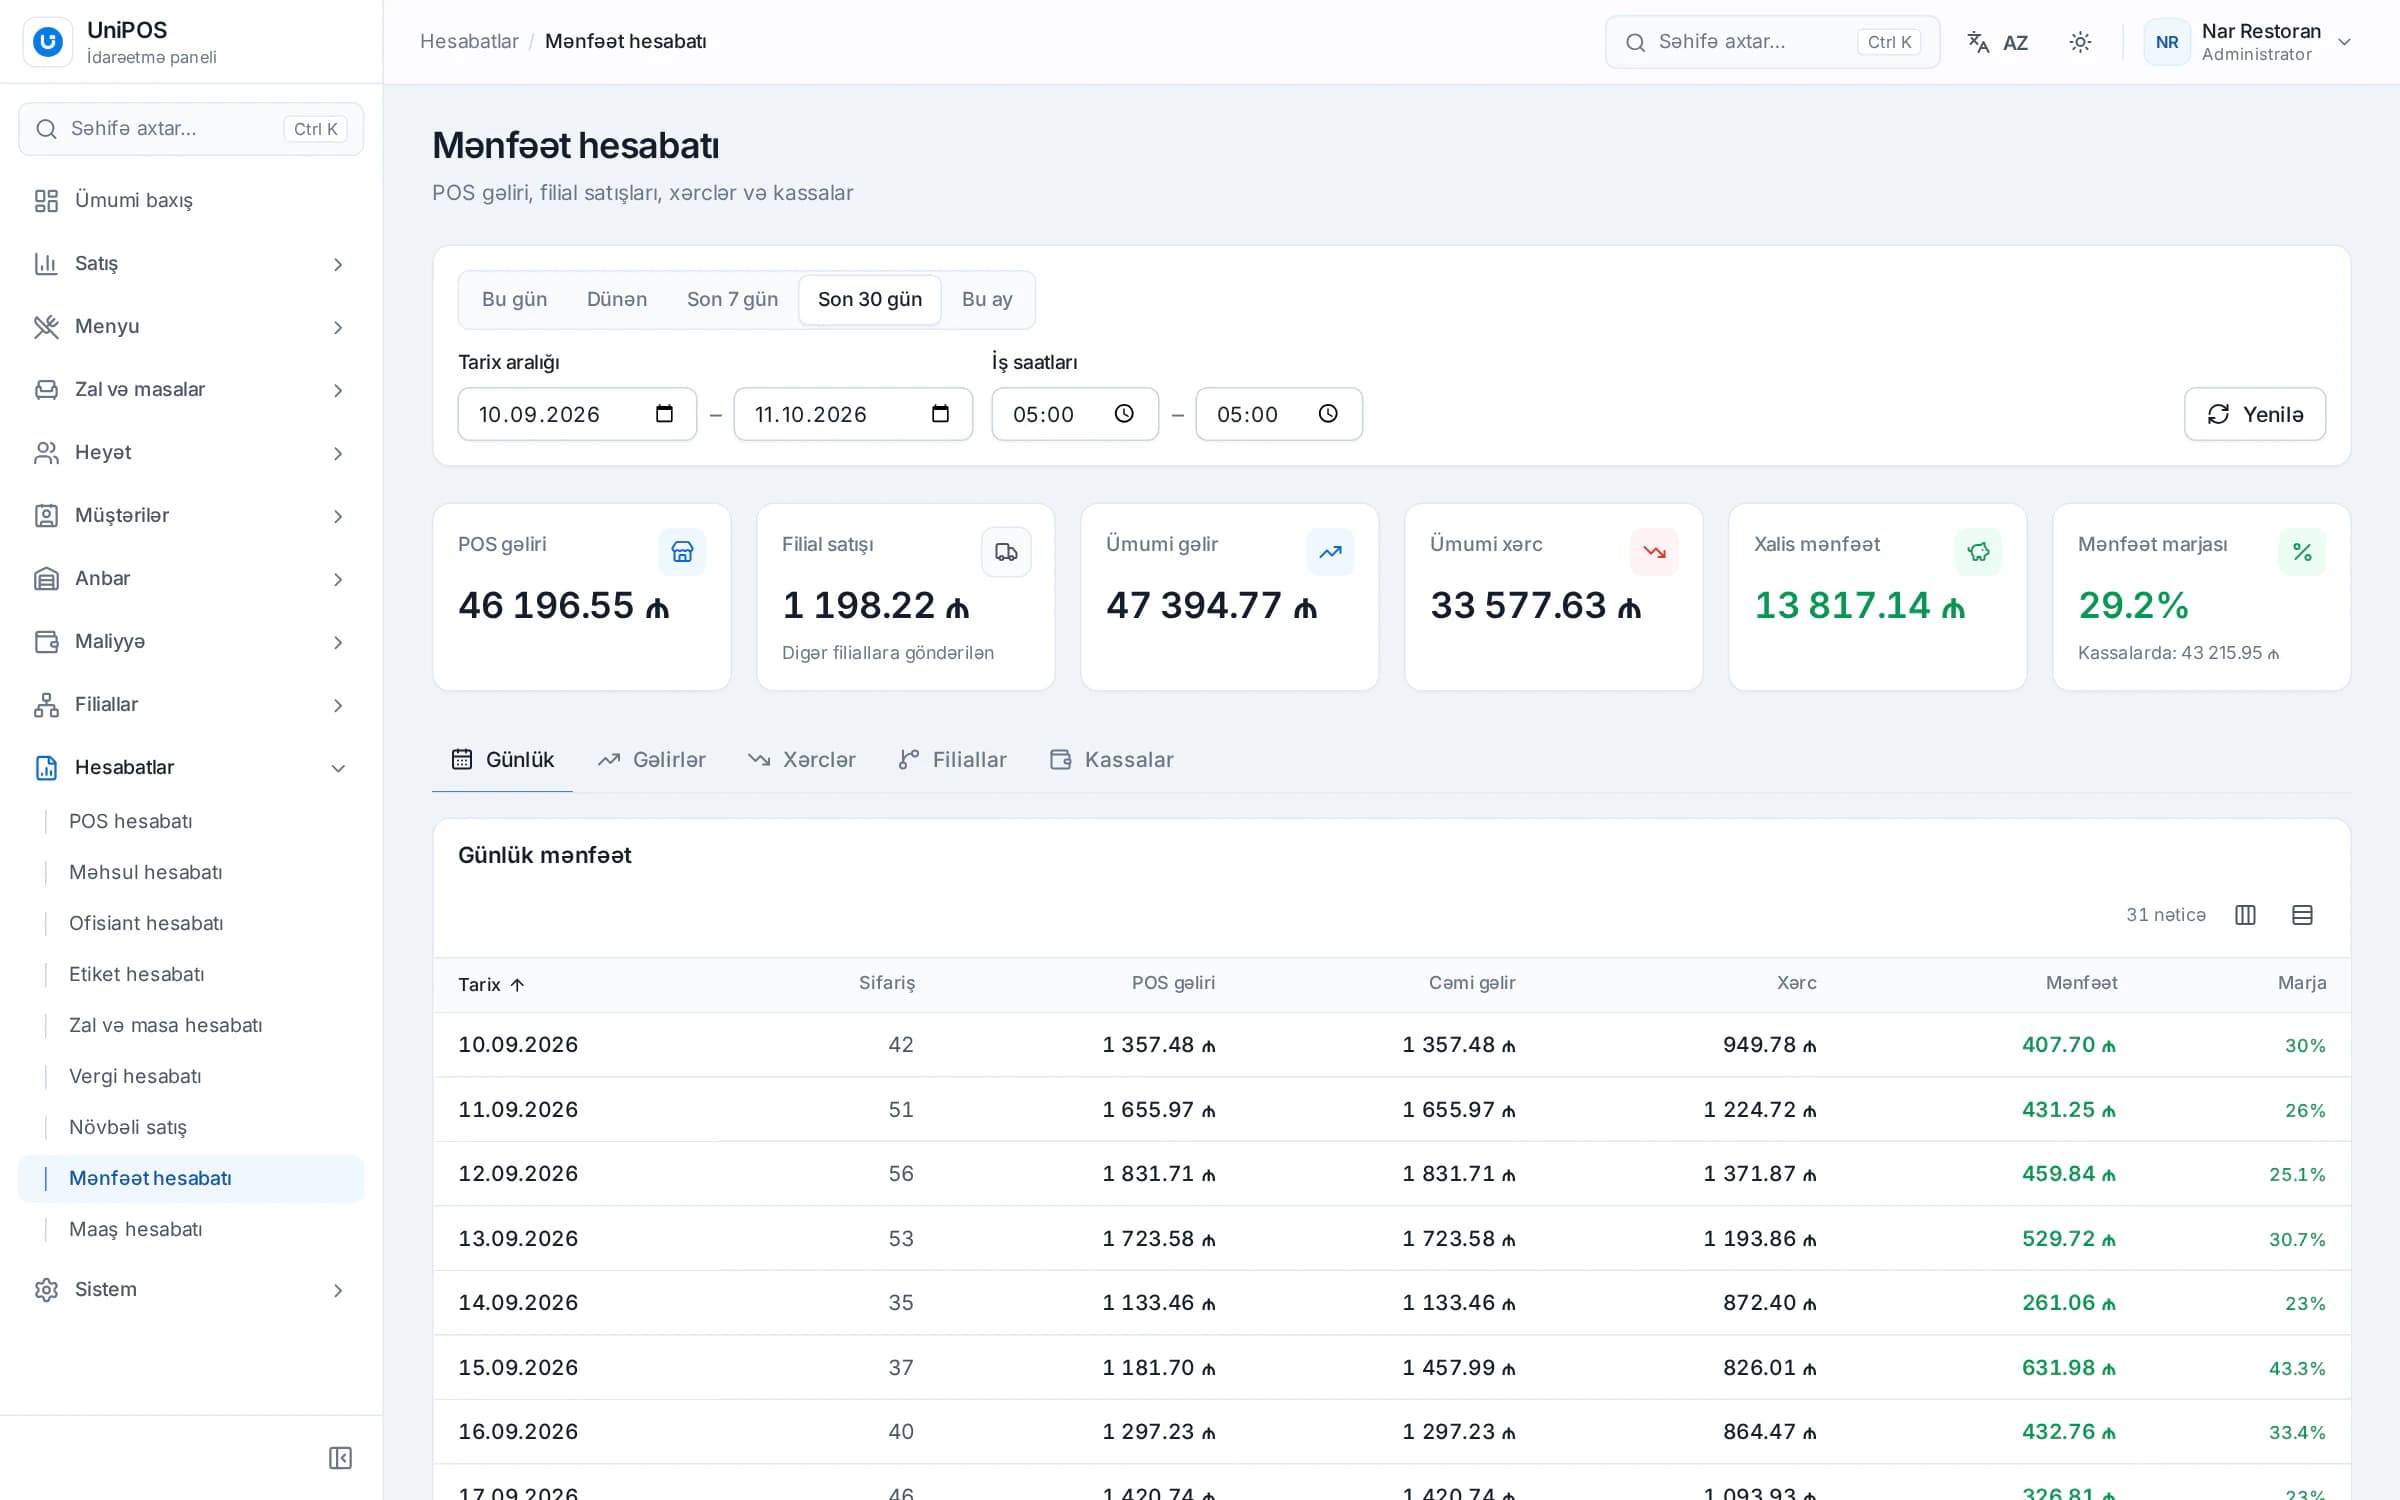
Hesabatlar bölməsində resept maya dəyəri hesabatı hansı yeməklərin maya dəyərinin artdığını göstərir. Mənfəət hesabatı gəliri, xərcləri və marjanı bir yerdə əks etdirir. Bütün imkanlarla anbar uçotu səhifəsində tanış ola bilərsiniz.
UniPOS Manager mobil tətbiqində tam anbar bölməsi və az qalan məhsullar üzrə xəbərdarlıq vidceti mövcuddur. Tətbiq menyu məhsullarının real maya dəyərini və marjasını texniki kartlar və alış qiymətləri əsasında göstərir, zərərlə satılan məhsullar isə ayrıca işarələnir. Beləliklə, anbar qalıqlarını və maya dəyərini müəssisədə olmadan izləmək mümkündür. Bir neçə filialınız varsa, filiallar arasında transferlər və satışlar da eyni sistemdə aparılır (çox filiallı idarəetmə).
UniPOS Manager tətbiqində (Android) ayrıca aktivləşdirilən modul kimi AI köməkçi də mövcuddur: anbar qalıqları, o cümlədən bitmək üzrə olan mallar, satış və xərclər barədə sualı mətnlə və ya səslə vermək olar, məsələn, “Hansı mallar bitmək üzrədir?”. Köməkçi yalnız məlumatları təhlil edib izah edir və sistemdə heç bir dəyişiklik etmir, əsas rəqəmləri isə hesabatlarda yoxlamaq tövsiyə olunur. Bundan əlavə, hər səhər və iş gününün sonunda Telegram vasitəsilə əsas göstəricilər, diqqət tələb edən məqamlar və tövsiyədən ibarət hesabat göndərilə bilər. Rəhbər, anbardar və mühasib üçün ayrıca hesabat növləri nəzərdə tutulub.
Food cost göstəricisinin rəqəmlərlə təhlili
Demo zamanı menyunuzdakı bir neçə yeməyin texniki kartını sizinlə birlikdə UniPOS-da hazırlayacaq və anbar uçotunun iş prinsipini real nümunə üzərində göstərəcəyik.
Demo üçün müraciət edin